

Depuis l'arrêt Wayfair, c'est votre chiffre d'affaires dans l'État qui compte, pas votre entrepôt.
Guide État par État des lois de nexus pour la sales tax américaine
Fait partie du guide Fiscalité américaine des entreprises : fédéral, État et pays d'origine
Ces informations ont été vérifiées pour la dernière fois en août 2026. Les États modifiant sans cesse leurs lois sur la sales tax et la use tax, consultez le site de l'administration fiscale de chaque État pour obtenir les informations les plus récentes et les plus complètes.
Le 21 juin 2018, la Cour suprême des États-Unis a tranché en faveur de l'État du Dakota du Sud contre Wayfair, Inc. En redéfinissant la notion de « nexus », cet arrêt permet à l'État de percevoir la sales tax sur les ventes à distance. Depuis, plus de 40 États ont adopté leurs propres lois de nexus économique.
Cette carte des États-Unis vous montre quels États (par exemple le Vermont, le New Jersey ou la Virginie) ont désormais adopté des lois de nexus pour la sales tax :
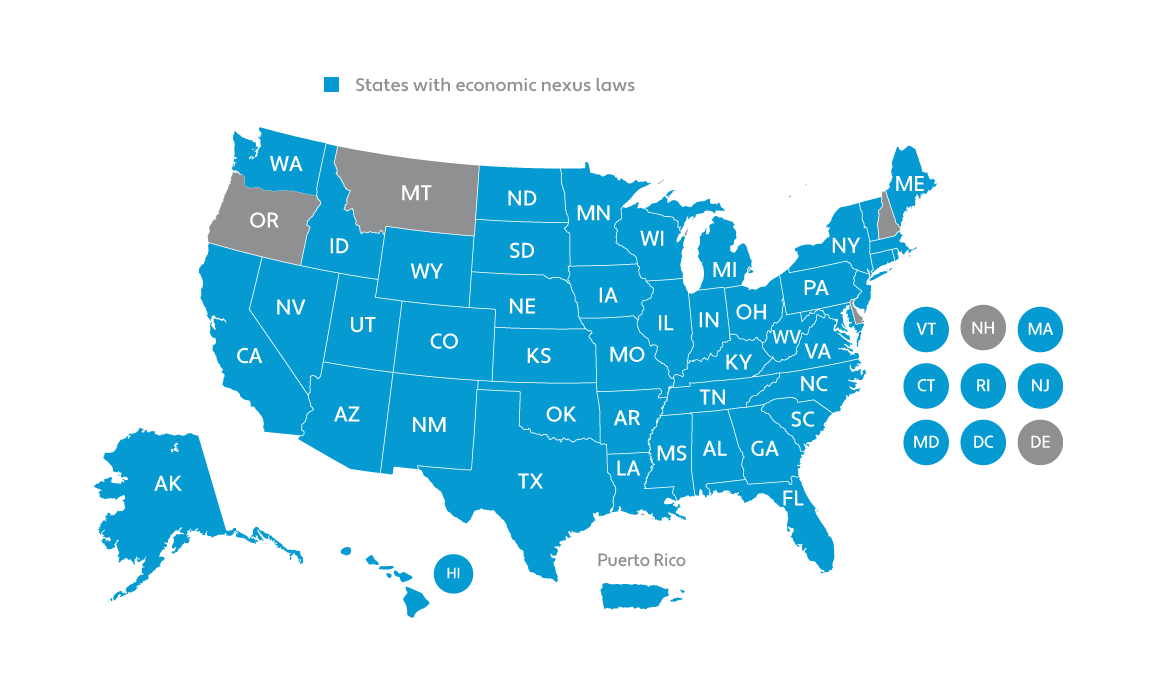
Avant cet arrêt, un État ne pouvait imposer la collecte de la sales tax qu'aux entreprises physiquement présentes sur son territoire, par exemple avec un local ou des salariés à distance. Le critère de présence physique existe toujours, mais les lois de nexus ont été élargies : la collecte de la sales tax peut désormais reposer sur l'activité économique dans l'État, mesurée par le chiffre d'affaires, le nombre de transactions ou une combinaison des deux.
Pour avoir un nexus dans un État et déclencher une obligation de sales tax, il suffit donc aujourd'hui d'y avoir des clients : une présence physique n'est plus nécessaire. Comme souvent en matière de taxes sur les ventes, les critères du nexus économique varient selon l'État et le type de taxe.
1Lois de nexus pour les vendeurs sur marketplace
Les vendeurs sur marketplace doivent eux aussi respecter les lois de nexus de chaque État. L'obligation de s'enregistrer dépend en général de plusieurs critères : là encore, la présence physique et un entrepôt sur place ne sont pas seuls déterminants, l'activité économique et les clients dans l'État comptent aussi. Dès qu'un État dispose à la fois de lois sur les marketplace facilitators et de lois de nexus économique, la question de l'enregistrement se pose pour les vendeurs.
Nous avons consacré une page entière aux règles de chaque État pour les vendeurs sur marketplace. Vous y trouverez toutes les obligations d'enregistrement et un tableau des seuils déclencheurs de la sales tax.
Inscription et déclarations dans les États où vous avez un nexus.
2Panorama des États américains dotés de lois de nexus
Voyons maintenant quels États américains appliquent actuellement des lois de nexus économique, et quelles variantes on trouve d'un État à l'autre.
|
État |
Déclencheur de la sales tax |
Seuil de ventes et de transactions |
|
Ventes uniquement |
250 000 $ |
|
| Alaska | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé au 1 janvier 2025) |
| Arizona | Ventes uniquement | 100 000 $ |
| Arkansas |
Ventes ou transactions |
100 000 $ ou 200 transactions |
| Colorado | Ventes uniquement | 100 000 $ |
| Connecticut | Chiffre d'affaires et nombre de transactions | Recettes brutes de 100 000 $ et 200 transactions de détail |
| Floride | Volume de ventes uniquement | 100 000 $ |
| Georgia | Chiffre d'affaires ou nombre de transactions | 100 000 $ ou 200 transactions |
| Hawaii | Chiffre d'affaires ou nombre de transactions | 100 000 $ ou 200 transactions |
| Idaho | Ventes uniquement | 100 000 $ |
| Illinois | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé au 1 janvier 2026) |
| Indiana | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé au 1 janvier 2024) |
| Iowa | Ventes uniquement | 100 000 $ |
| Californie | Ventes uniquement | 500 000 $ |
| Kansas | Ventes uniquement | 100 000 $ |
| Kentucky | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé au 1 août 2026) |
| Louisiane | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé par l'Act 15 de la session 2023) |
| Maine | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé au 1 janvier 2022) |
| Maryland | Chiffre d'affaires ou nombre de transactions | 100 000 $ ou 200 transactions |
| Massachusetts | Ventes uniquement | 100 000 $ |
| Michigan | Ventes ou transactions | 100 000 $ ou 200 transactions |
| Minnesota | Chiffre d'affaires ou nombre de transactions | 100 000 $ ou 200 transactions de détail |
| Mississippi | Ventes uniquement | 250 000 $ |
| Missouri | Ventes uniquement | 100 000 $ |
| Nebraska | Chiffre d'affaires ou nombre de transactions | 100 000 $ ou 200 transactions |
| Nevada | Ventes ou transactions | 100 000 $ ou 200 transactions |
| New Jersey | Ventes ou transactions | 100 000 $ ou 200 transactions |
| New Mexico | Ventes uniquement | 100 000 $ |
| New York | Chiffre d'affaires et nombre de transactions | 500 000 $ et 100 transactions |
| North Carolina | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé en 2024) |
| North Dakota | Ventes uniquement | 100 000 $ |
| Ohio | Ventes ou transactions | 100 000 $ ou 200 transactions |
| Oklahoma | Ventes uniquement | 100 000 $ |
| Pennsylvania | Ventes uniquement | 100 000 $ |
| Puerto Rico | Ventes ou transactions | 100 000 $ ou 200 transactions |
| Rhode Island | Ventes ou transactions | 100 000 $ ou 200 transactions |
| South Carolina | Ventes uniquement | 100 000 $ |
| Dakota du Sud | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé au 1 juillet 2023) |
| Tennessee | Ventes uniquement | 100 000 $ |
| Texas | Ventes uniquement | 500 000 $ |
| Utah | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé en 2025) |
| Vermont | Ventes ou transactions | 100 000 $ ou 200 transactions |
| Virginie | Ventes ou transactions | 100 000 $ ou 200 transactions |
| Washington | Ventes uniquement | 100 000 $ |
| Washington DC | Ventes ou transactions | 100 000 $ ou 200 transactions |
| Virginie-Occidentale | Ventes ou transactions | 100 000 $ ou 200 transactions |
| Wisconsin | Ventes uniquement (seuil de 200 transactions supprimé à compter du 20 février 2021) | 100 000 $ (seuil de 200 transactions supprimé à compter du 20 février 2021) |
| Wyoming | Ventes uniquement | 100 000 $ (seuil de 200 transactions supprimé au 1 juillet 2024) |
3Mount Bonnell Advisors : votre interlocuteur pour tout ce qui touche à la sales tax américaine
Que vous soyez une entreprise américaine ou une société non résidente, dès que vous vendez des marchandises aux États-Unis, la sales tax vous concerne forcément.
Cela dit, grâce aux seuils ci-dessus, l'enregistrement à la sales tax sera inutile dans bien des États. La plupart des clients réalisent l'essentiel de leur chiffre d'affaires sur les côtes Est et Ouest, et parfois au Texas. Dans la plupart des autres États, les ventes restent si modestes qu'aucun enregistrement n'est nécessaire.
Nous vous accompagnons sur tous les aspects de la sales tax américaine, de l'enregistrement à la comptabilité courante et au dépôt des déclarations. Les bases sont expliquées sur notre page consacrée à la sales tax aux États-Unis, et la rubrique Fiscalité offre une vue d'ensemble de tous les sujets fiscaux. Vous vendez depuis l'étranger via une LLC américaine sans établissement stable aux États-Unis ? Notre site partenaire zerotax.llc est l'interlocuteur qu'il vous faut.
Votre question de fiscalité américaine, traitée par des gens qui connaissent les deux côtés de l'Atlantique.
- Depuis l'arrêt South Dakota v. Wayfair du 21 juin 2018, les États peuvent exiger la sales tax même de vendeurs sans présence physique. Plus de 40 États ont adopté leurs propres lois de nexus.
- La plupart des États fixent le seuil à 100 000 $ de chiffre d'affaires ; la Californie, le Texas et New York à 500 000 $, New York y ajoutant 100 transactions.
- De nombreux États ont supprimé l'ancien seuil de 200 transactions, dernièrement l'Illinois au 1 janvier 2026 et le Kentucky au 1 août 2026.
- Les vendeurs sur marketplace doivent eux aussi respecter les lois de nexus. Les États modifiant régulièrement leurs seuils, chaque enregistrement doit être précédé d'une vérification.
Comment nous vous aidons
- Sales taxEnregistrement et déclarations dans les États où vous avez un nexus.
- Conseil en fiscalité américaineVotre question fiscale américaine, traitée par des gens qui connaissent les deux côtés de l'Atlantique.
- Déclaration fiscale de la CorporationForm 1120 et Form 5472 pour votre Corporation américaine.
Pour aller plus loin sur la fiscalité américaine des entreprises
Tous les articles → Impôts américains des entreprises : fédéral, État et pays d'origine Lire la suite →
 L'Amérique impose autrement. Le plus souvent à votre avantage. Lire la suite →
 La mentalité et les méthodes de l'IRS, le fisc américain Lire la suite →
 Fiscalité américaine : 9 pièges qui peuvent vous coûter cher Lire la suite →