

Desde la sentencia Wayfair cuenta lo que vendes en cada estado, no dónde tienes el almacén.
Guía por estados de las leyes de nexus para la sales tax en EE. UU.
Parte de la guía Impuestos en EE. UU. para empresas: nivel federal, estatal y país de origen
Esta información se revisó por última vez en agosto de 2026. Como los estados actualizan y modifican constantemente sus leyes sobre impuestos de venta y uso, consulta la web de la autoridad fiscal de cada estado para obtener la información más actual y completa.
El 21 de junio de 2018, el Tribunal Supremo de Estados Unidos falló a favor del estado de Dakota del Sur frente a Wayfair, Inc. Esta sentencia permite al estado cobrar la sales tax en las ventas a distancia, al redefinir qué se entiende por "nexus". Desde entonces, más de 40 estados han aprobado sus propias leyes de nexus económico.
En este mapa de EE. UU. ves qué estados (por ejemplo, Vermont, Nueva Jersey o Virginia) ya han aprobado leyes de nexus para la sales tax:
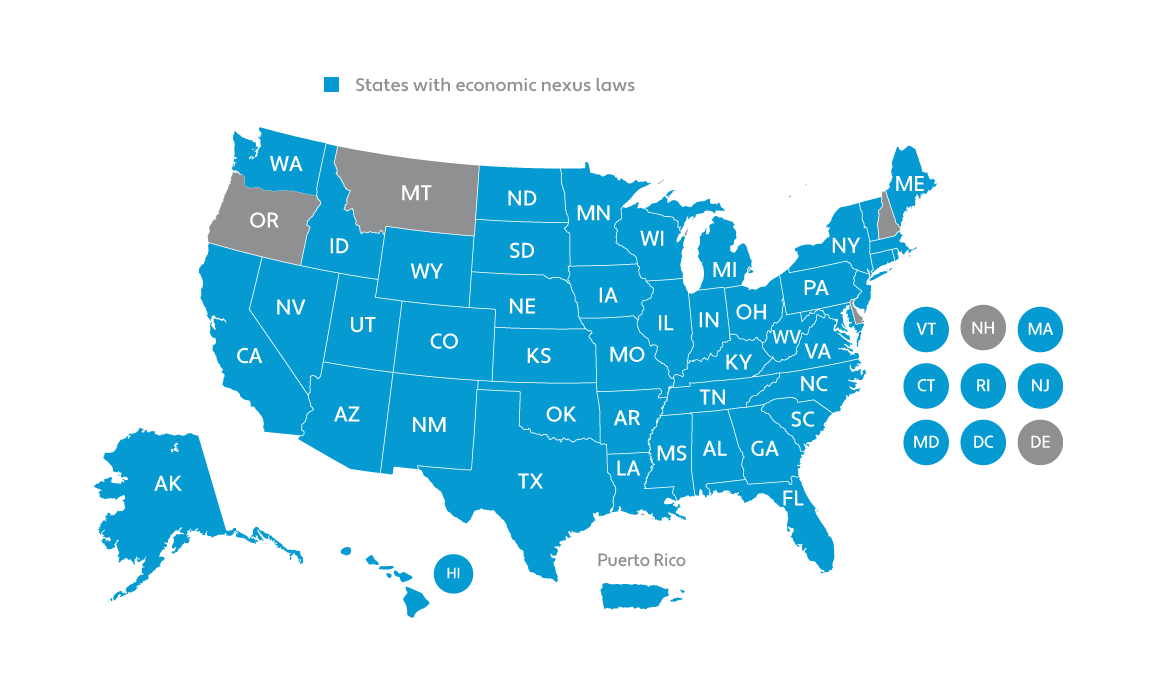
Antes de esta sentencia, los estados solo podían exigir la recaudación de la sales tax a empresas con presencia física en el estado, por ejemplo un local o empleados en remoto. Aunque el criterio de presencia física sigue existiendo, las leyes de nexus se han ampliado para permitir el cobro de la sales tax en función de la actividad económica dentro del estado: ingresos por ventas, volumen de transacciones o una combinación de ambos.
Así que, para tener nexus en un estado y que nazca la obligación de sales tax, ahora basta con tener clientes allí: ya no hace falta presencia física. Como ocurre con muchas leyes de impuestos sobre ventas, los criterios de nexus económico varían según el estado y el tipo de impuesto.
1Leyes de nexus de sales tax para vendedores en marketplaces
Los vendedores en marketplaces también tienen que cumplir las leyes de nexus de sales tax de cada estado. Por lo general, que un vendedor deba registrarse en un estado depende de varios criterios. Aquí tampoco cuentan solo la presencia física y un almacén en el estado, sino también la actividad económica y los clientes allí. En cuanto un estado tiene tanto leyes para facilitadores de marketplaces como leyes de nexus económico, los vendedores deben plantearse el registro.
Hemos dedicado una página propia a las leyes de cada estado para vendedores en marketplaces. Aquí tienes todos los requisitos de registro y una tabla con lo que activa la sales tax.
2Resumen de los estados con leyes de nexus de sales tax
A continuación vemos qué estados aplican actualmente leyes de nexus económico y algunas de las diferencias entre ellos.
|
Estado |
Qué activa la sales tax |
Umbral de ventas y transacciones |
|
Solo ventas |
250.000 $ |
|
| Alaska | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado el 1 de enero de 2025) |
| Arizona | Solo ventas | 100.000 $ |
| Arkansas |
Ventas o transacciones |
100.000 $ o 200 transacciones |
| Colorado | Solo ventas | 100.000 $ |
| Connecticut | Ventas y volumen de transacciones | Ingresos brutos de 100.000 $ y 200 transacciones minoristas |
| Florida | Solo volumen de ventas | 100.000 $ |
| Georgia | Ventas o volumen de transacciones | 100.000 $ o 200 transacciones |
| Hawái | Ventas o volumen de transacciones | 100.000 $ o 200 transacciones |
| Idaho | Solo ventas | 100.000 $ |
| Illinois | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado el 1 de enero de 2026) |
| Indiana | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado el 1 de enero de 2024) |
| Iowa | Solo ventas | 100.000 $ |
| California | Solo ventas | 500.000 $ |
| Kansas | Solo ventas | 100.000 $ |
| Kentucky | Solo ventas | 100.000 $ (umbral de 200 transacciones suprimido el 1 de agosto de 2026) |
| Luisiana | Solo ventas | 100.000 $ (umbral de 200 transacciones suprimido por la Act 15 de la sesión de 2023) |
| Maine | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado el 1 de enero de 2022) |
| Maryland | Ventas o volumen de transacciones | 100.000 $ o 200 transacciones |
| Massachusetts | Solo ventas | 100.000 $ |
| Michigan | Ventas o transacciones | 100.000 $ o 200 transacciones |
| Minnesota | Ventas o volumen de transacciones | 100.000 $ o 200 transacciones minoristas |
| Mississippi | Solo ventas | 250.000 $ |
| Missouri | Solo ventas | 100.000 $ |
| Nebraska | Ventas o volumen de transacciones | 100.000 $ o 200 transacciones |
| Nevada | Ventas o transacciones | 100.000 $ o 200 transacciones |
| New Jersey | Ventas o transacciones | 100.000 $ o 200 transacciones |
| New Mexico | Solo ventas | 100.000 $ |
| Nueva York | Ventas y volumen de transacciones | 500.000 $ y 100 transacciones |
| North Carolina | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado en 2024) |
| North Dakota | Solo ventas | 100.000 $ |
| Ohio | Ventas o transacciones | 100.000 $ o 200 transacciones |
| Oklahoma | Solo ventas | 100.000 $ |
| Pennsylvania | Solo ventas | 100.000 $ |
| Puerto Rico | Ventas o transacciones | 100.000 $ o 200 transacciones |
| Rhode Island | Ventas o transacciones | 100.000 $ o 200 transacciones |
| South Carolina | Solo ventas | 100.000 $ |
| Dakota del Sur | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado el 1 de julio de 2023) |
| Tennessee | Solo ventas | 100.000 $ |
| Texas | Solo ventas | 500.000 $ |
| Utah | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado en 2025) |
| Vermont | Ventas o transacciones | 100.000 $ o 200 transacciones |
| Virginia | Ventas o transacciones | 100.000 $ o 200 transacciones |
| Washington | Solo ventas | 100.000 $ |
| Washington DC | Ventas o transacciones | 100.000 $ o 200 transacciones |
| West Virginia | Ventas o transacciones | 100.000 $ o 200 transacciones |
| Wisconsin | Solo ventas (umbral de 200 transacciones eliminado con efecto el 20 de febrero de 2021) | 100.000 $ (umbral de 200 transacciones eliminado con efecto el 20 de febrero de 2021) |
| Wyoming | Solo ventas | 100.000 $ (umbral de 200 transacciones eliminado el 1 de julio de 2024) |
3Mount Bonnell Advisors: tu equipo para todo lo relacionado con la sales tax en EE. UU.
Si vendes productos en EE. UU. como empresa estadounidense o como sociedad no residente, tarde o temprano te toparás con la sales tax.
Eso sí, por los umbrales que ves arriba, en muchos estados no hará falta registrarse para la sales tax. La mayoría de los clientes genera gran parte de sus ventas en la costa este y la costa oeste, y quizá también en Texas. En casi todos los demás estados se vende tan poco que el registro no es necesario.
Te ayudamos con todo lo relacionado con la sales tax de EE. UU.: el registro, la contabilidad continua y la presentación de las declaraciones. Los fundamentos te los explicamos en nuestra página sobre la sales tax en EE. UU., y en la sección Impuestos tienes una visión de conjunto de todos los temas fiscales. Si vendes desde el extranjero a través de una LLC estadounidense sin establecimiento permanente en EE. UU., nuestra web hermana zerotax.llc es la indicada.
Tu duda fiscal sobre EE. UU., resuelta por gente que conoce los dos lados.
- Desde la sentencia South Dakota v. Wayfair del 21 de junio de 2018, los estados pueden exigir la sales tax también a vendedores sin presencia física. Más de 40 estados han aprobado sus propias leyes de nexus.
- La mayoría de los estados fija el umbral en 100.000 $ de ventas; California, Texas y Nueva York, en 500.000 $, y Nueva York además con 100 transacciones.
- Muchos estados han eliminado el antiguo umbral de 200 transacciones; los últimos, Illinois el 1 de enero de 2026 y Kentucky el 1 de agosto de 2026.
- Los vendedores en marketplaces también deben cumplir las leyes de nexus. Como los estados cambian sus cifras continuamente, antes de cualquier registro conviene comprobarlas.
Cómo te ayudamos
Más sobre impuestos para empresas en EE. UU.
Todos los artículos → Impuestos en EE. UU. para empresas: federales, estatales y en tu país Seguir leyendo →
 América tributa de otra manera. Casi siempre a tu favor. Seguir leyendo →
 Mentalidad y forma de trabajar del IRS, la agencia tributaria estadounidense Leer más →
 Tributar en EE. UU.: 9 trampas fiscales que pueden costarte mucho dinero Leer más →