

Les États-Unis reçoivent tout. Leurs partenaires ne reçoivent presque rien.
L'Amérique prend vos données. Elle n'en rend presque aucune.
Fait partie du guide Obligations fiscales américaines pour les Européens : quand l'IRS attend une déclaration
Les États-Unis sont la seule grande puissance économique à refuser de participer à l'échange de données prévu par la norme commune de déclaration de l'OCDE (« CRS »). Leur argument : ils viennent tout juste de mettre en place FATCA, au prix d'efforts considérables, et il ne faut pas alourdir encore la charge des banques américaines. Sans compter que, via FATCA, ils transmettraient déjà aux autres pays les données des comptes américains détenus par des contribuables non américains.
Mais ce n'est que la moitié de la vérité. Car même dans le cadre de sa propre norme d'échange automatique, le Foreign Account Tax Compliance Act (« FATCA »), l'Amérique ne transmet aucune information, ou très peu, aux États partenaires.
Sur cette page, nous examinons les accords intergouvernementaux dits « réciproques » (Inter-Governmental Agreement, ou « IGA ») conclus dans le cadre de l'échange de données FATCA, auxquels les États-Unis sont partie. Et nous allons montrer que cette réciprocité fait justement défaut : les États-Unis reçoivent tout, leurs partenaires étrangers presque rien en retour.
La raison est simple : les États-Unis n'ont aucun intérêt à rendre leur place financière moins attractive par excès de transparence. Ils veulent coincer à tout prix les fraudeurs fiscaux américains, mais n'ont guère envie de mettre en danger les milliards de capitaux étrangers placés chez eux en aidant trop zélément les administrations fiscales étrangères.
Cette retenue américaine dans le partage d'informations permet aux personnes non imposables aux États-Unis, pour des raisons légitimes comme la protection de la vie privée (et non l'évasion fiscale), d'échapper légalement à la fois à FATCA et à l'échange d'informations CRS de l'OCDE.
1FATCA : contenu et enjeux
Dans sa version d'origine, FATCA était conçu comme une voie à sens unique. En vertu de la loi FATCA, un établissement financier étranger (non américain), ou « FFI », par exemple une banque créée aux Émirats arabes unis et n'opérant que là-bas, doit transmettre aux autorités américaines une quantité importante d'informations financières sur chaque US person titulaire d'un compte chez lui.
La déclaration comprend le nom, l'adresse et le numéro fiscal de chaque titulaire de compte américain ; le numéro du compte, son solde et sa valeur, les revenus bruts, les retraits ou versements bruts, ainsi que toute autre information relative au compte demandée par l'IRS.
Si un établissement ne respecte pas ces règles, une retenue à la source de 30 % est prélevée sur tous les paiements de source américaine, y compris le produit des ventes d'actions et de titres américains (l'établissement est ainsi exclu de toutes les opportunités d'investissement rentables aux États-Unis). La version initiale de FATCA ne prévoyait aucun échange réciproque obligeant les banques américaines à envoyer des données aux autorités étrangères.
Les FFI étaient tout à fait disposés à fournir ces informations pour éviter la retenue de 30 %, mais la plupart auraient alors enfreint les lois sur la protection des données de leur pays. Transmettre les informations clients décrites ci-dessus à un tiers serait illégal, même si ce tiers est le tout-puissant gouvernement américain.
Or enfreindre les lois de son pays sur la protection des données signifierait agir illégalement dans son État de résidence, ce qui n'est évidemment pas envisageable.
Cette approche unilatérale de FATCA n'était donc pas tenable, et les États-Unis ont dû trouver un plan B : convaincre les gouvernements des autres pays de suivre le mouvement et d'aider à appliquer FATCA. C'est ainsi que sont nés les IGA.
2Accords intergouvernementaux (IGA) : modèle 1 et modèle 2
Il existe deux grands types d'IGA : le modèle 1 et le modèle 2.
Les FFI établis dans un État signataire d'un « IGA de modèle 1 » envoient d'abord les informations sur les clients et comptes des contribuables américains décrites plus haut à leur propre gouvernement, qui les transmet ensuite à l'IRS. Un tel FFI est considéré comme conforme à FATCA et n'est normalement pas concerné par la retenue à la source de 30 %.
Les FFI établis dans une juridiction « IGA de modèle 2 » doivent conclure un « accord FFI » et déclarer directement à l'IRS.
La très grande majorité des pays ont conclu avec les États-Unis un accord de type IGA modèle 1. Vous trouverez la liste complète des IGA sur le site du Trésor américain.
Form 1040, FBAR et Streamlined pour les citoyens américains vivant en Europe.
3IGA de modèle 1 : là aussi, deux variantes
En regardant de plus près les IGA de modèle 1, on constate qu'il en existe deux types. Cette distinction n'a rien d'officiel, mais par souci de clarté, nous parlons ici de modèle 1A et de modèle 1B. Encore une fois, c'est notre propre classification : sur le site du Trésor américain qui liste les IGA, aucune différence n'apparaît à première vue.
3.1IGA de modèle 1A
Un IGA de modèle 1A prévoit un échange réciproque d'informations entre les États-Unis d'Amérique et le gouvernement partenaire.
En théorie, il s'agit donc d'un accord donnant-donnant : les États-Unis fourniront (d'une manière ou d'une autre) au pays partenaire certaines informations (très limitées) sur les titulaires de comptes de ce pays auprès d'établissements financiers américains, et le partenaire signataire fournira aux États-Unis (des montagnes d')informations sur les titulaires de comptes américains auprès de ses établissements financiers.
3.2IGA de modèle 1B
Un IGA de modèle 1B n'est pas réciproque. Seul le pays partenaire signataire envoie aux États-Unis des informations sur les titulaires de comptes américains auprès de ses établissements financiers. En général, le pays qui signe un IGA de modèle 1B n'a pas besoin d'informations sur les comptes financiers de ses citoyens ou résidents, parce qu'il ne prélève pas d'impôt sur le revenu ou seulement un impôt sur le revenu domestique.
Le site du Trésor américain n'indique pas si un IGA de modèle 1 est « réciproque ». Pour le savoir, il faut examiner attentivement l'IGA du pays concerné.
3.3Comment savoir quel type d'IGA de modèle 1 s'applique à un pays ?
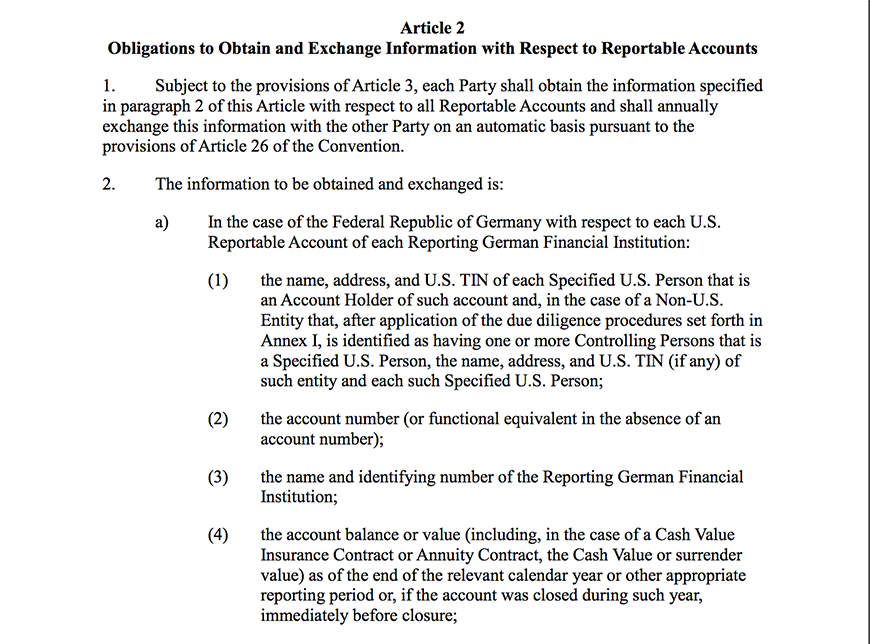
Prenons l'IGA de modèle 1 entre les États-Unis et les Émirats arabes unis : les deux pays (les EAU ne prélevant pas d'impôt sur le revenu) ont signé un IGA de modèle 1B (non réciproque).
On le voit clairement en lisant l'article 2 de l'IGA signé par les EAU.
On y lit que l'IGA avec les EAU suit le modèle 1B non réciproque, destiné aux pays sans convention fiscale ni accord d'échange de renseignements fiscaux avec les États-Unis. Concrètement, les EAU envoient à l'IRS des informations sur les titulaires de comptes américains auprès de leurs établissements financiers, mais les États-Unis n'envoient aux EAU aucune information sur les titulaires de comptes émiratis auprès d'établissements américains (les EAU ne prélevant pas d'impôt sur le revenu, ces informations ne servent à rien pour le recouvrement).
4Comment les autres gouvernements ont été convaincus d'adhérer à FATCA
Convaincre les autres gouvernements d'accepter FATCA n'a pas été bien difficile. Les FFI eux-mêmes étaient prêts à s'y conformer pour ne pas perdre leur précieux accès aux marchés américains, et ils ont fait pression sur leurs gouvernements pour qu'ils suivent.
Les gouvernements étrangers avaient aussi tout intérêt à monter vite dans le train FATCA. S'ils obtenaient des États-Unis des informations financières sur leurs propres citoyens et résidents, ils auraient soudain accès aux fonds non déclarés cachés en Amérique.
Il fallait donc que les pays engagés dans cette partie autour des données financières persuadent les États-Unis de « renvoyer l'ascenseur » avec des informations sur les comptes de leurs contribuables auprès des établissements financiers américains.
Et c'est exactement ainsi qu'est né l'IGA de modèle 1 dit « réciproque ».
5Les grands perdants ?
En réalité, ce sont les pays signataires d'un IGA de modèle 1 « réciproque » qui sont les grands perdants : leurs banques doivent transmettre des volumes gigantesques de données sur les titulaires de comptes américains à l'IRS, tandis que leur administration fiscale reçoit bien peu de l'Amérique en retour. Car les données que les États-Unis transmettent à leurs partenaires FATCA sont très limitées. Même un pays doté d'un IGA réciproque ne reçoit donc des États-Unis aucune donnée sur les personnes qui contrôlent des sociétés, et les comptes de sociétés ne sont déclarés que s'il ne s'agit pas de comptes de dépôt et qu'ils perçoivent des revenus américains.
En fait, seuls les comptes américains suivants sont concernés par l'échange automatique sous FATCA :
- les comptes bancaires de personnes physiques qui ne sont pas des contribuables américains ;
- les comptes-titres américains de personnes physiques et morales qui ne sont pas des contribuables américains et qui perçoivent des revenus américains ;
En revanche, le gouvernement américain ne fournit à ses partenaires FATCA « réciproques » aucune information sur les types de comptes suivants détenus auprès d'établissements financiers américains :
- Comptes bancaires d'entreprise aux États-Unis : les comptes américains détenus par des sociétés américaines ne sont pas concernés par l'échange automatique d'informations. Les comptes américains de sociétés étrangères y échappent aussi, y compris ceux de sociétés établies dans le pays partenaire FATCA.
- Comptes d'investissement et comptes-titres, qu'ils appartiennent à des personnes physiques ou à des organisations, même établies dans le pays partenaire FATCA, sauf si ces comptes perçoivent des revenus de source américaine (par exemple des intérêts ou dividendes américains). Exemple : le compte-titres américain d'un Européen qui ne contient que des actions européennes n'est pas concerné par l'échange automatique au titre de FATCA. Le compte-titres américain d'un Européen qui contient des actions américaines est concerné par l'échange automatique au titre de FATCA.
Par ailleurs, les États-Unis ne transmettent à leurs partenaires FATCA aucune information sur les personnes qui « contrôlent » les organisations titulaires de comptes auprès d'établissements financiers américains. Peu importe que ces organisations viennent d'un pays partenaire réciproque ou d'un pays tiers, et même si des résidents du pays partenaire les détiennent et les contrôlent.
Vu le peu d'informations que les États-Unis communiquent à leurs partenaires IGA « réciproques », il est évident que beaucoup de non-Américains, malgré cette « réciprocité » tant vantée, se sentent toujours assez tranquilles en détenant des comptes auprès d'établissements financiers américains. De quoi offrir un joli coup de fouet à la place financière américaine dans ce nouveau monde de la transparence financière !
Découvrez ici quels États ont la cote auprès des investisseurs étrangers, et pourquoi.
Tout ce qu'il faut savoir sur les différentes façons de transférer de l'argent entre les États-Unis et l'Europe se trouve dans cet article. Les pays qui ne participent pas du tout au CRS sont présentés dans notre article sur les pays sans échange d'informations ; toute la fiscalité américaine est réunie dans notre rubrique Impôts.
Votre question de fiscalité américaine, traitée par des gens qui connaissent les deux côtés de l'Atlantique.
- Les États-Unis ne participent pas à la Norme commune de déclaration (CRS) de l'OCDE et misent sur leur propre système : FATCA.
- Avec FATCA, les établissements financiers étrangers déclarent les comptes des personnes américaines : via leur propre gouvernement dans le modèle 1, directement à l'IRS dans le modèle 2.
- Seule une partie des accords de modèle 1 est réciproque : l'Allemagne reçoit des données des États-Unis, les Émirats arabes unis non.
- Même à leurs pays partenaires, les États-Unis transmettent peu de chose : ni les comptes d'entreprise, ni les personnes qui contrôlent les sociétés.
Comment nous vous aidons
- Conseil en fiscalité américaineVotre question fiscale américaine, traitée par des gens qui connaissent les deux côtés de l'Atlantique.
- Impôts américains pour les citoyens américains à l'étrangerForm 1040, FBAR et Streamlined pour les citoyens américains vivant en Europe.
- Ouverture de compte bancaire aux États-UnisVotre propre accès au système financier américain, même sans SSN.
- Retenue à la sourceFormulaires W-8, retenue et avantages conventionnels, en bonne et due forme.
En savoir plus sur la fiscalité américaine des particuliers
Tous les articles → Obligation fiscale aux États-Unis pour les Européens : quand l'IRS attend une déclaration Lire la suite →
 Quels pays ne participent pas au CRS ? La liste et les États-Unis Lire la suite →
 US Tax Season 2026 : la préparation de votre déclaration fiscale américaine Lire la suite →
 Substantial Presence Test : quand déposer le 1040 ou le 1040-NR Lire la suite →
 Tout ce qu'il faut savoir sur le « Streamlined Filing » Lire la suite →