

Estados Unidos se lo lleva todo. Sus socios, casi nada.
América se queda con tus datos. Y apenas devuelve alguno.
Parte de la guía Obligaciones fiscales en EE. UU.: cuándo espera el IRS una declaración
Estados Unidos es el único país de peso económico que se niega a participar en el intercambio de datos del Common Reporting Standard de la OCDE («CRS»). Su argumento: acaba de implantar FATCA con un esfuerzo enorme y no quiere cargar todavía más a sus bancos. Además, según dice, con FATCA ya envía a otros países datos de cuentas estadounidenses de no contribuyentes en EE. UU.
Pero eso es solo media verdad. Porque incluso con su propio estándar de intercambio automático, la Foreign Account Tax Compliance Act («FATCA»), Estados Unidos no transmite ninguna información, o solo información limitada, a los países con los que tiene acuerdo.
En esta página analizamos los acuerdos intergubernamentales «recíprocos» (Inter-Governmental Agreement, «IGA») del intercambio de datos FATCA, en los que EE. UU. es una de las partes. Y te mostraremos que precisamente la reciprocidad brilla por su ausencia: Estados Unidos lo recibe todo y sus socios extranjeros, a cambio, prácticamente nada.
La razón es sencilla: a EE. UU. no le interesa que su propia plaza financiera pierda atractivo por exceso de transparencia. Quiere atrapar a los evasores estadounidenses a toda costa, pero tiene pocas ganas de poner en riesgo los miles de millones de capital extranjero que hay en el país colaborando con demasiado celo con las haciendas extranjeras.
Esta reticencia de EE. UU. a compartir información permite a quienes no tributan en Estados Unidos sortear legalmente tanto FATCA como el intercambio CRS de la OCDE por motivos legítimos, como proteger su privacidad (no para eludir impuestos).
1FATCA: contenido y retos
En su diseño original, FATCA era una calle de sentido único. Según esta ley, una institución financiera extranjera (no estadounidense, «FFI»), por ejemplo un banco constituido en los Emiratos Árabes Unidos que solo opera allí, debe facilitar a las autoridades de EE. UU. una gran cantidad de información financiera de cada persona estadounidense que tenga cuentas en ella.
El informe incluye el nombre, la dirección y el número fiscal de cada titular estadounidense; el número de cuenta, el saldo y el valor, los ingresos brutos y las retiradas o ingresos brutos de la cuenta, además de cualquier otra información relacionada que solicite el IRS.
Si las instituciones no cumplen estas normas, se les aplica una retención del 30 % sobre todos los pagos de fuente estadounidense, incluidos los ingresos por ventas de acciones y valores de EE. UU. (lo que en la práctica las excluye de todas las oportunidades rentables de inversión en Estados Unidos). La versión original de FATCA no preveía un intercambio recíproco que obligara a los bancos estadounidenses a enviar datos a autoridades extranjeras.
Aunque las FFI estaban más que dispuestas a entregar la información para evitar la retención del 30 %, la mayoría habría infringido así las leyes de protección de datos de su propio país. Sería ilegal ceder esos datos de clientes a un tercero, aunque ese tercero fuera el todopoderoso Gobierno de EE. UU.
Y vulnerar las leyes de protección de datos de su país supondría actuar de forma ilegal en su Estado de residencia, algo que evidentemente no es una opción.
Por eso este enfoque unilateral de FATCA no era viable y EE. UU. tuvo que idear un plan alternativo: convencer a los gobiernos de otros países de que se sumaran y ayudaran a aplicar FATCA. Así nacieron los IGA.
2Acuerdos intergubernamentales (IGA): Modelo 1 y Modelo 2
Hay dos tipos básicos de IGA: Modelo 1 y Modelo 2.
Las FFI de un país con un «IGA de Modelo 1» envían primero los datos de clientes y cuentas de contribuyentes estadounidenses descritos arriba a su propio gobierno, que a su vez los remite al IRS. Una FFI así se considera conforme con FATCA y normalmente no sufre la retención del 30 %.
Las FFI de una jurisdicción con un «IGA de Modelo 2» deben firmar un «acuerdo FFI» e informar directamente al IRS.
La inmensa mayoría de los países ha firmado con EE. UU. acuerdos de Modelo 1. En la web del Departamento del Tesoro de EE. UU. puedes consultar la lista completa de IGA.
Form 1040, FBAR y Streamlined para ciudadanos estadounidenses que viven en Europa.
3IGA de Modelo 1: también aquí hay dos variantes
Si miras con lupa los IGA de Modelo 1, verás que hay dos tipos básicos. Oficialmente esa distinción no existe, pero para simplificar aquí hablamos de Modelo 1A y Modelo 1B. Insistimos: es solo nuestra clasificación interna. En la web del Departamento del Tesoro con la lista de IGA no se aprecia ninguna diferencia a primera vista.
3.1IGA Modelo 1A
Un IGA de Modelo 1A prevé un intercambio recíproco de información entre Estados Unidos y el gobierno socio.
En teoría, es un acuerdo de «quid pro quo»: Estados Unidos facilitará (de algún modo) al país socio cierta información (muy limitada) sobre los titulares de ese país en instituciones financieras estadounidenses, y el socio facilitará a EE. UU. (montañas de) información sobre los titulares estadounidenses en sus instituciones financieras.
3.2IGA Modelo 1B
Un IGA de Modelo 1B no es recíproco. Solo el país socio envía a EE. UU. información sobre los titulares estadounidenses en sus instituciones financieras. Normalmente, el país que firma un Modelo 1B no necesita información sobre las cuentas de sus ciudadanos o residentes, porque no aplica impuesto sobre la renta o solo tiene un impuesto sobre la renta de fuente nacional.
La web del Departamento del Tesoro no indica si un IGA de Modelo 1 es «recíproco». Para saberlo, hay que revisar con detalle el IGA del país en cuestión.
3.3¿Cómo saber qué tipo de IGA de Modelo 1 tiene un país?
Tomemos como ejemplo el IGA de Modelo 1 entre EE. UU. y los EAU: Estados Unidos y los Emiratos Árabes Unidos (que no tienen impuesto sobre la renta) firmaron un IGA de Modelo 1B (no recíproco).
Se ve claramente al leer con atención el artículo 2 del IGA firmado por los EAU.
Ahí queda claro: el IGA con los EAU sigue el modelo 1B no recíproco para países sin convenio fiscal ni acuerdo de intercambio de información tributaria con EE. UU. Es decir, los EAU enviarán al IRS información sobre los titulares estadounidenses en sus instituciones financieras, pero EE. UU. no enviará a los EAU información sobre titulares emiratíes en instituciones estadounidenses (como los EAU no tienen impuesto sobre la renta, no la necesitan para aplicar impuestos).
En cambio, el IGA con Alemania regula en su artículo 2 la información sobre cuentas estadounidenses de contribuyentes alemanes que el Estado alemán debe recibir de las autoridades de EE. UU.
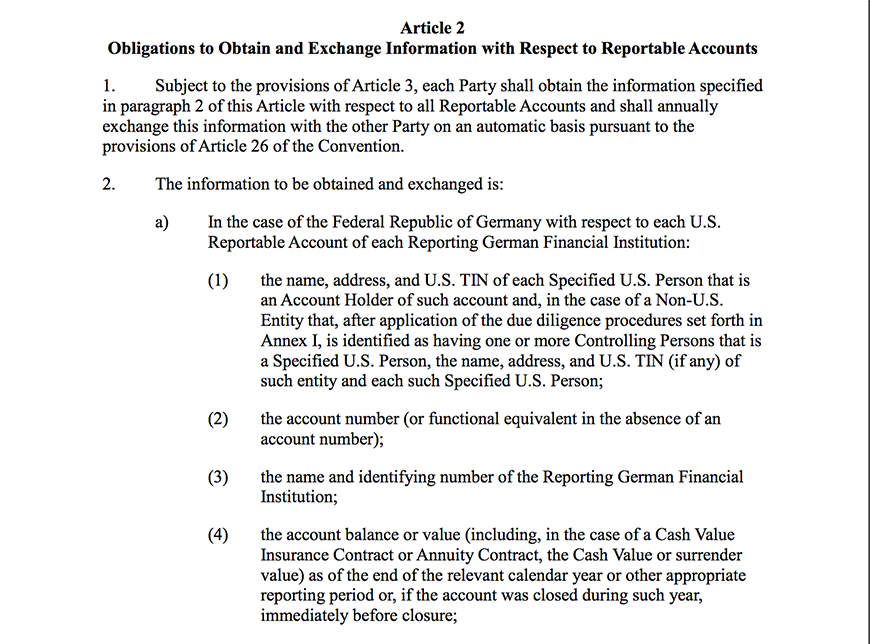
Aunque no domines el inglés, verás enseguida las diferencias en la estructura del artículo 2.
En concreto: los EAU y EE. UU. firmaron un IGA de Modelo 1B, por el que EE. UU. no tiene que enviar datos a los EAU. Alemania, en cambio, acordó con EE. UU. un IGA de Modelo 1A, y EE. UU. envía los datos correspondientes a Alemania.
4Así se convenció a otros gobiernos para sumarse a FATCA
Convencer a otros gobiernos de aceptar FATCA no resultó demasiado difícil. Las propias FFI estaban dispuestas a cumplir FATCA para no perder el acceso, vital, a los mercados estadounidenses, y presionaron a sus gobiernos para que se sumaran.
Los gobiernos extranjeros también tenían motivos para subirse rápido al tren de FATCA. Si recibían de EE. UU. información financiera de sus propios ciudadanos y residentes, tendrían de golpe datos sobre fondos no declarados escondidos en América.
De algún modo, los países que entraban en este juego de información financiera tenían que convencer a EE. UU. de que les «devolviera el favor» con información sobre las cuentas de sus contribuyentes en instituciones financieras estadounidenses.
Y así nació el llamado IGA «recíproco» de Modelo 1.
5¿Los grandes perdedores?
En realidad, los países que firmaron un IGA «recíproco» de Modelo 1 son los grandes perdedores: sus bancos tienen que enviar al IRS cantidades gigantescas de datos sobre titulares estadounidenses, pero sus haciendas reciben bastante poco a cambio. Porque los datos que EE. UU. transmite a sus socios FATCA están muy limitados. Por eso, incluso un país con IGA recíproco como Alemania no recibe de EE. UU. datos sobre las personas que controlan sociedades, y las cuentas de empresa solo se comunican si no son cuentas de depósito y reciben rentas estadounidenses.
De hecho, el intercambio automático bajo FATCA solo afecta a estas cuentas estadounidenses:
- Cuentas bancarias de personas físicas que no son contribuyentes en EE. UU.;
- Cuentas de valores en EE. UU. de personas físicas y jurídicas que no son contribuyentes en EE. UU. y que reciben rentas estadounidenses;
Sin embargo, el Gobierno estadounidense no facilita a sus socios FATCA «recíprocos» información sobre los siguientes tipos de cuenta en instituciones financieras de EE. UU.:
- Cuentas de empresa en EE. UU.: las cuentas estadounidenses de sociedades de EE. UU. no están sujetas al intercambio automático de información. Tampoco lo están las cuentas estadounidenses de empresas extranjeras, ni siquiera las de empresas con sede en el país socio de FATCA.
- Cuentas de inversión y de valores, ya sean de personas físicas o de entidades, aunque residan en el país socio de FATCA, salvo que en ellas se perciban rentas de fuente estadounidense (por ejemplo, intereses y dividendos de EE. UU.). Ejemplo: la cuenta de valores en EE. UU. de un europeo con acciones europeas no está sujeta al intercambio automático bajo FATCA. La cuenta de valores en EE. UU. de un europeo con acciones estadounidenses sí está sujeta al intercambio automático bajo FATCA.
Además, EE. UU. no facilitará a sus socios de FATCA información sobre las personas que «controlan» las entidades con cuentas en instituciones financieras estadounidenses. Da igual que esas entidades procedan de un país socio recíproco o de terceros países, e incluso que residentes del país socio recíproco sean quienes las dominan y controlan.
Viendo lo poca información que EE. UU. comparte con sus socios IGA «recíprocos», está bastante claro que, pese a la tan aplaudida «reciprocidad», muchos no estadounidenses siguen sintiéndose bastante seguros manteniendo cuentas en instituciones financieras de EE. UU. ¡Todo un buen impulso para el mercado financiero estadounidense en este valiente nuevo mundo de la transparencia financiera!
Aquí descubrirás qué estados son los favoritos de los inversores extranjeros y por qué.
En este artículo. te contamos todo lo importante sobre las distintas formas de enviar dinero entre EE. UU. y Europa. Qué países no participan en absoluto en el CRS te lo explicamos en nuestro artículo sobre países sin intercambio de información; y todos los temas fiscales de EE. UU. los reúne nuestra sección Impuestos.
Tu duda fiscal sobre EE. UU., resuelta por gente que conoce los dos lados.
- EE. UU. no participa en el Common Reporting Standard de la OCDE y apuesta por su propio sistema, FATCA.
- Con FATCA, las instituciones financieras extranjeras informan de las cuentas de personas estadounidenses: en el modelo 1 a través de su propio gobierno, en el modelo 2 directamente al IRS.
- Solo una parte de los acuerdos del modelo 1 son recíprocos: Alemania recibe datos de EE. UU., los Emiratos Árabes Unidos no.
- Incluso a los países socios, EE. UU. les comunica muy poco: por ejemplo, nada sobre cuentas de empresa ni sobre las personas que controlan las sociedades.
Cómo te ayudamos
- Consulta sobre impuestos en EE. UU.Tu duda fiscal en EE. UU., resuelta por gente que conoce ambos lados.
- Impuestos de EE. UU. para ciudadanos estadounidenses en el extranjeroForm 1040, FBAR y Streamlined para ciudadanos estadounidenses que viven en Europa.
- Apertura de cuenta bancaria en EE. UU.Tu propio acceso al sistema financiero estadounidense, incluso sin SSN.
- RetencionesFormularios W-8, retención y beneficios de convenio, bien hechos.
Más sobre impuestos en EE. UU. para particulares
Todos los artículos → Obligaciones fiscales en EE. UU.: cuándo espera el IRS una declaración Seguir leyendo →
 ¿Qué países no participan en el CRS? La lista y EE. UU. Seguir leyendo →
 US Tax Season 2026: preparamos tu declaración de impuestos en EE. UU. Seguir leyendo →
 Substantial Presence Test: cuándo presentas el 1040 o el 1040-NR Seguir leyendo →
 Todo lo que necesitas saber sobre el «Streamlined Filing» Seguir leyendo →