

Gli USA ricevono tutto. I loro partner quasi niente.
L'America prende i tuoi dati. E ne restituisce pochissimi.
Parte della guida Obblighi fiscali negli USA da europeo: quando l'IRS si aspetta una dichiarazione
Gli USA sono l'unico grande paese economico che rifiuta di partecipare allo scambio di dati previsto dal Common Reporting Standard dell'OCSE ("CRS"). La motivazione: hanno appena introdotto il FATCA con grande sforzo e non vogliono caricare ulteriormente le banche americane. Inoltre, sostengono, con il FATCA trasmettono già ad altri paesi i dati dei conti USA di chi non è contribuente americano.
Ma è solo metà della verità. Perché anche con il proprio standard di scambio automatico, il Foreign Account Tax Compliance Act ("FATCA"), l'America trasmette ai paesi partner informazioni limitate o del tutto nulle.
In questa pagina parliamo degli accordi intergovernativi "reciproci" (Inter-Governmental Agreement, "IGA") nell'ambito dello scambio di dati FATCA, in cui gli USA sono una delle parti. E ti mostriamo che proprio la reciprocità manca: gli USA ricevono tutto, i partner IGA in cambio quasi niente.
Il motivo è semplice: gli USA non hanno alcun interesse a rendere meno attraente la propria piazza finanziaria con troppa trasparenza. Vogliono scovare a ogni costo gli evasori americani, ma hanno poca voglia di mettere a rischio miliardi di capitali esteri negli USA aiutando con troppo zelo le autorità fiscali straniere.
Questa riservatezza degli USA nel condividere informazioni permette a chi non è contribuente americano di evitare legalmente sia il FATCA sia lo scambio di informazioni CRS dell'OCSE, per motivi legittimi come la tutela della privacy (non per eludere le tasse).
1FATCA: contenuto e criticità
Nella versione originale, il FATCA era pensato come una strada a senso unico. In base alla normativa FATCA, un istituto finanziario estero (non americano, "FFI"), per esempio una banca costituita negli Emirati Arabi Uniti che opera solo lì, deve fornire alle autorità americane una notevole quantità di informazioni finanziarie su ogni US person che ha conti presso di lei.
La segnalazione comprende nome, indirizzo e codice fiscale di ogni titolare di conto americano; numero di conto, saldo e valore, entrate lorde e prelievi o versamenti lordi del conto, più altre informazioni sul conto richieste dall'IRS.
Se gli istituti non rispettano queste regole, viene applicata una ritenuta del 30% su tutti i pagamenti da fonti americane, compresi i proventi dalla vendita di azioni e titoli USA (di fatto l'istituto resta escluso da tutte le opportunità di investimento redditizie negli USA). Nella versione originale del FATCA non era previsto uno scambio reciproco che obbligasse le banche americane a inviare dati alle autorità estere.
Gli FFI erano più che disposti a fornire le informazioni pur di evitare la ritenuta del 30%, ma la maggior parte avrebbe così violato le leggi sulla privacy del proprio paese. Trasmettere a terzi i dati dei clienti descritti sopra sarebbe illegale, anche se il terzo è il potentissimo governo americano.
E violare le leggi sulla privacy del proprio paese significherebbe agire illegalmente nello stato di residenza: chiaramente una strada impraticabile.
Per questo l'approccio unilaterale del FATCA non funzionava e gli USA hanno dovuto elaborare un piano alternativo: convincere i governi degli altri paesi a collaborare e ad aiutare nell'attuazione del FATCA. Così sono nati gli IGA.
2Accordi intergovernativi (IGA): modello 1 e modello 2
Esistono due tipi fondamentali di IGA: il modello 1 e il modello 2.
Gli FFI con sede in un paese con "IGA modello 1" inviano prima i dati dei clienti e dei conti dei contribuenti americani descritti sopra al proprio governo, che poi li inoltra all'IRS. Un FFI di questo tipo è considerato conforme al FATCA e di norma non subisce la ritenuta del 30%.
Gli FFI con sede in una giurisdizione con "IGA modello 2" devono stipulare un "accordo FFI" e riferire direttamente all'IRS.
La stragrande maggioranza dei paesi ha firmato con gli USA accordi IGA modello 1. Sul sito del Dipartimento del Tesoro USA trovi l'elenco completo di tutti gli IGA.
Form 1040, FBAR e Streamlined per cittadini americani in Italia, in Svizzera e nel resto d'Europa.
3IGA modello 1: anche qui due varianti
Guardando più da vicino gli IGA modello 1, si nota che ne esistono due tipi di base. Ufficialmente questa distinzione non c'è, ma per semplicità qui parliamo di modello 1A e modello 1B. Ripetiamo: è solo una nostra classificazione interna. Sul sito del Dipartimento del Tesoro USA con l'elenco degli IGA a prima vista non si vede alcuna differenza.
3.1IGA modello 1A
Un IGA modello 1A prevede uno scambio reciproco di informazioni tra gli Stati Uniti d'America e il governo partner.
In teoria è quindi un accordo "quid pro quo": gli Stati Uniti forniranno (in qualche modo) al paese partner alcune informazioni (molto limitate) sui suoi titolari di conti presso istituti finanziari americani, e il partner firmatario fornirà agli Stati Uniti (montagne di) informazioni sui titolari americani di conti presso i propri istituti finanziari.
3.2IGA modello 1B
Un IGA modello 1B non è reciproco. Solo il paese partner firmatario invia agli USA informazioni sui titolari americani di conti presso i propri istituti finanziari. Di solito il paese che firma un IGA modello 1B non ha bisogno di informazioni sui conti dei propri cittadini o residenti, perché non applica un'imposta sul reddito o ne ha solo una sui redditi nazionali.
Il sito del Dipartimento del Tesoro USA non indica se un IGA modello 1 sia "reciproco". Per scoprirlo bisogna esaminare con attenzione l'IGA del singolo paese.
3.3Come capire quale tipo di IGA modello 1 vale per un paese?
Prendiamo ad esempio l'IGA modello 1 tra USA ed Emirati: gli Stati Uniti e gli Emirati Arabi Uniti (che non hanno imposta sul reddito) hanno firmato un IGA modello 1B (non reciproco).
Lo si capisce leggendo con attenzione l'articolo 2 dell'IGA firmato dagli Emirati.
Lì si vede chiaramente che l'IGA con gli Emirati segue il modello 1B non reciproco, previsto per i paesi senza convenzione fiscale o accordo di scambio di informazioni fiscali con gli USA. Gli Emirati invieranno quindi all'IRS informazioni sui titolari americani di conti presso le banche emiratine, mentre gli USA non invieranno agli Emirati informazioni sui titolari emiratini di conti presso istituti americani (dato che gli Emirati non applicano imposte sul reddito, queste informazioni non servono per la riscossione).
Al contrario, l'IGA con la Germania, all'articolo 2, disciplina le informazioni sui conti USA dei contribuenti tedeschi che lo stato tedesco deve ricevere dalle autorità americane.
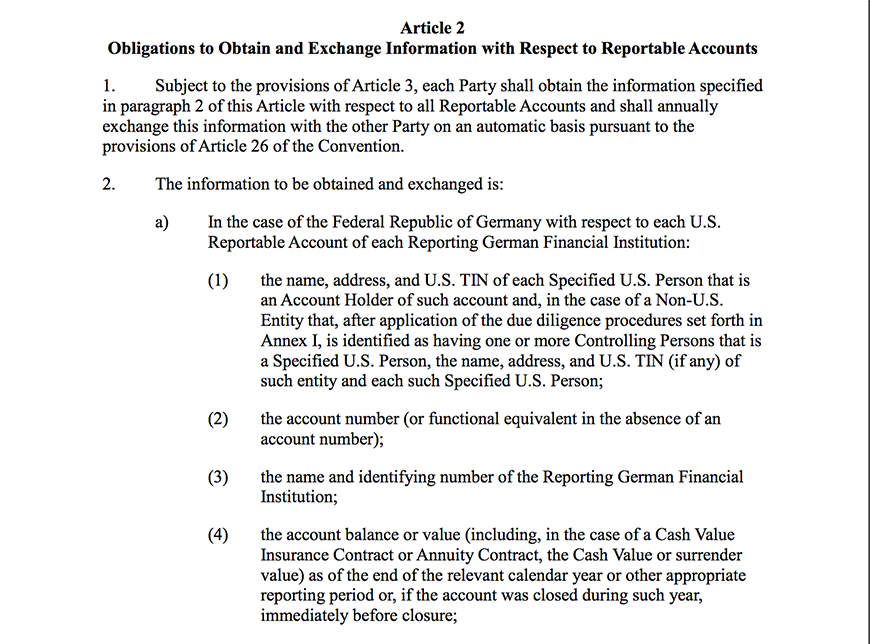
Anche chi non è molto ferrato in inglese nota subito le differenze nella struttura dell'articolo 2.
In concreto: Emirati e USA hanno firmato un IGA modello 1B, per cui gli USA non devono fornire dati agli Emirati. La Germania invece ha concordato con gli USA un IGA modello 1A, e gli USA inviano i relativi dati in Germania.
4Come gli altri governi sono stati convinti ad aderire al FATCA
Convincere i governi degli altri paesi ad accettare il FATCA non è stato troppo difficile. Gli stessi FFI erano pronti a rispettarlo per non perdere l'accesso, fondamentale, ai mercati americani. E hanno fatto pressione sui propri governi perché aderissero.
Anche i governi stranieri avevano interesse a salire in fretta sul treno del FATCA. Ricevendo dagli USA informazioni finanziarie sui propri cittadini e residenti, avrebbero improvvisamente avuto dati su fondi non dichiarati nascosti in America.
In qualche modo i paesi coinvolti nella partita delle informazioni finanziarie dovevano convincere gli USA a "ricambiare" con informazioni sui conti dei loro contribuenti presso gli istituti americani.
Ed è proprio così che è nato il cosiddetto IGA modello 1 "reciproco".
5I grandi perdenti?
In realtà i grandi perdenti sono proprio i paesi che hanno firmato un IGA modello 1 "reciproco": le loro banche devono trasmettere all'IRS quantità enormi di dati sui titolari americani, ma le autorità fiscali del paese partner ricevono in cambio ben poco dall'America. I dati che gli USA inviano ai partner FATCA sono infatti molto limitati. Anche un paese con IGA reciproco come la Germania non riceve dagli USA dati sulle persone che controllano le società, e i conti aziendali vengono segnalati solo se non sono conti di deposito e vi vengono accreditati redditi americani.
In realtà lo scambio automatico FATCA riguarda solo questi conti USA:
- conti bancari di persone fisiche che non sono contribuenti americani;
- conti titoli USA di persone fisiche e giuridiche che non sono contribuenti americani e su cui confluiscono redditi americani;
Il governo americano però non fornisce ai suoi partner FATCA "reciproci" alcuna informazione sui seguenti tipi di conti detenuti presso istituti finanziari americani:
- Conti aziendali negli USA: i conti americani di società americane non rientrano nello scambio automatico di informazioni. E nemmeno i conti americani di società straniere, compresi quelli di società con sede nel Paese partner FATCA.
- Conti d'investimento e depositi titoli, sia di persone fisiche sia di organizzazioni, anche se residenti nel Paese partner FATCA, salvo che su questi conti confluiscano redditi di fonte americana (per esempio interessi e dividendi USA). Esempio: il deposito americano di un europeo che contiene azioni europee non è soggetto allo scambio automatico FATCA. Il deposito americano di un europeo che contiene azioni USA è soggetto allo scambio automatico FATCA.
Inoltre gli USA non forniscono ai partner FATCA alcuna informazione sulle persone che "controllano" le organizzazioni titolari di conti presso istituti finanziari americani. Non conta affatto se queste organizzazioni provengano da un Paese partner con accordo reciproco o da Paesi terzi, nemmeno quando a possederle e controllarle sono residenti del Paese partner.
Viste le poche informazioni che gli USA condividono con i loro partner IGA "reciproci", è abbastanza evidente che molti non americani, nonostante la tanto decantata "reciprocità", continuino a sentirsi piuttosto tranquilli nel tenere conti presso istituti finanziari americani. Un bel boom per il mercato finanziario USA nel coraggioso nuovo mondo della trasparenza finanziaria!
Qui scopri quali Stati americani piacciono di più agli investitori stranieri e perché.
Tutto quello che serve sapere sui modi per trasferire denaro tra gli USA e l'Europa lo trovi in questo articolo del blog. Quali Paesi non partecipano affatto al CRS te lo mostra il nostro articolo sui Paesi senza scambio di informazioni; tutti i temi fiscali USA sono raccolti nella sezione Tasse.
La tua domanda sul fisco USA, con la risposta di chi conosce entrambe le sponde.
- Gli USA non partecipano al Common Reporting Standard dell'OCSE e puntano sul proprio sistema, il FATCA.
- Con il FATCA gli istituti finanziari esteri segnalano i conti delle US person: nel modello 1 tramite il proprio governo, nel modello 2 direttamente all'IRS.
- Solo una parte degli accordi di modello 1 è reciproca: la Germania riceve dati dagli USA, gli Emirati Arabi Uniti no.
- Anche ai Paesi partner gli USA comunicano poco: per esempio niente conti aziendali e niente persone che controllano le società.
Come ti aiutiamo
- Consulenza sulle tasse USALa tua domanda sul fisco americano, con risposte da chi conosce entrambe le sponde dell'Atlantico.
- Tasse USA per cittadini americani all'esteroForm 1040, FBAR e Streamlined per cittadini americani in Italia, in Svizzera e nel resto d'Europa.
- Apertura conto bancario negli USAIl tuo accesso diretto al sistema finanziario americano, anche senza SSN.
- Ritenuta alla fonteModuli W-8, ritenuta e benefici convenzionali, fatti bene.
Altro sulle tasse USA per privati
Tutti gli articoli → Obblighi fiscali USA da europeo: quando l'IRS si aspetta una dichiarazione Continua a leggere →
 Quali Paesi non aderiscono al CRS? La lista e gli USA Continua a leggere →
 US Tax Season 2026: la tua dichiarazione dei redditi americana Continua a leggere →
 Substantial Presence Test: quando presenti il 1040 o il 1040-NR Continua a leggere →
 Tutto quello che devi sapere sullo "Streamlined Filing" Continua a leggere →