
L'Amérique ne connaît pas la fondation familiale. Elle a mieux : le trust.
Créer un trust aux États-Unis : l'alternative à la fondation familiale
Fait partie du guide Obligations fiscales américaines pour les Européens : quand l'IRS attend une déclaration
La fondation familiale, bien connue en Europe pour gérer un patrimoine, n'existe tout simplement pas dans le monde anglo-saxon ni aux États-Unis. Là-bas, on crée des fondations à des fins caritatives (par exemple la « Bill & Melinda Gates Foundation »), mais pour la planification successorale et patrimoniale privée, c'est le trust qui s'impose partout.
1Le trust n'est ni une personne morale ni une forme juridique
L'essentiel d'emblée : contrairement à une fondation, un trust n'est ni une personne morale ni une forme juridique. Il n'a aucune personnalité juridique propre. Un trust est une convention fiduciaire conclue entre un constituant (Grantor) et un fiduciaire (Trustee) au profit d'un bénéficiaire (Beneficiary).
1.1Un peu d'histoire
Le concept du trust existe depuis plus de 2000 ans et remonte à l'Empire romain. Avant de partir en campagne au loin, les soldats confiaient leurs biens et leur patrimoine à des amis pour que leur famille ne manque de rien. Pendant l'occupation des îles britanniques, le trust y est devenu une pratique courante.
Le trust a débarqué sur le sol américain avec les colons. Au départ, on le considérait en Amérique comme un luxe réservé aux plus riches. Mais grâce à sa souplesse et à son efficacité, il s'est imposé de plus en plus pour transmettre un patrimoine en toute sécurité. Bien structuré, un trust peut offrir des avantages fiscaux considérables au constituant comme aux bénéficiaires. C'est pourquoi il n'est plus l'apanage des grandes fortunes : les familles de la classe moyenne et les particuliers y ont aussi recours.
2Les différents types de trusts en Amérique
Il existe de nombreux types et montages de trusts. Aux États-Unis, les plus répandus sont les living trusts.
2.1Trust révocable (en anglais : Revocable Trust ou Revocable Living Trust)
Avec un trust révocable, le constituant peut, de son vivant, modifier, révoquer ou résilier le trust comme bon lui semble. Sur le plan fiscal, les actifs placés dans un trust révocable restent considérés comme le patrimoine personnel du constituant. À son décès, tous ces actifs sont soumis à l'impôt fédéral sur les successions ainsi qu'à celui des États.Au décès du constituant, le trust révocable devient irrévocable. Il peut aussi être conçu pour se scinder en plusieurs trusts irrévocables distincts au profit des bénéficiaires.
2.2Trusts irrévocables (en anglais : Irrevocable Trust)
Contrairement au trust révocable, le trust irrévocable ne peut plus être modifié, adapté ou résilié une fois créé. Dès que le constituant y transfère un bien, il ne peut plus le reprendre.Un trust irrévocable ne peut être modifié par le fiduciaire ou les bénéficiaires que sous certaines conditions, par exemple lorsque le plan successoral est revu et modifié par un trust protector. Si les actifs d'un trust sont vendus, le trust prend fin.
Il existe deux types de trusts irrévocables : les trusts irrévocables entre vifs (en anglais : Living Irrevocable Trusts) et les trusts irrévocables testamentaires (en anglais : Testamentary Irrevocable Trusts).
2.3Trusts testamentaires (en anglais : Testamentary Trusts)
Le trust testamentaire est créé en lien avec les dernières volontés et le testament du constituant. Le patrimoine et les biens restent à lui jusqu'à son décès, puis passent au trust. Du vivant du constituant, le trust peut être modifié et révoqué à tout moment. À son décès, il devient un trust irrévocable.Comme le trust testamentaire ne naît qu'au décès du constituant, il ne permet pas d'éviter la procédure successorale. Une fois le trust en vigueur, un fiduciaire gère les fonds qu'il contient et reste en fonction jusqu'à l'expiration du trust. Celle-ci peut être fixée à un moment précis (par exemple lorsque le bénéficiaire atteint un certain âge).
2.4Trust discrétionnaire (en anglais : Discretionary Trust)
Dans un trust discrétionnaire, le grantor désigne un fiduciaire qui décide quand et combien de revenus ou de biens sont versés à un bénéficiaire. En général, le constituant lui donne des lignes directrices pour gérer le trust, mais lui laisse les détails.Dans un trust entièrement discrétionnaire, le fiduciaire dispose d'une liberté encore plus grande pour décider de la gestion du patrimoine, ainsi que du moment et du montant des distributions aux bénéficiaires. Très souple et peu coûteux, ce type de trust est très apprécié des familles.
2.5Incentive Trust
Avec un incentive trust, le constituant fixe des règles et des limites pour les distributions en fonction du comportement ou de la situation des bénéficiaires. Les distributions sont liées à des conditions précises et n'interviennent qu'une fois celles-ci remplies.Ces conditions sont généralement, par exemple : obtenir son diplôme universitaire, fréquenter une école donnée, se marier, rejoindre l'entreprise familiale ou atteindre un certain niveau de revenus.
2.6Trusts familiaux (en anglais : Family Trust)
Les trusts familiaux servent avant tout à regrouper des actifs et à réduire le risque fiscal lors de leur transmission aux membres de la famille. Ils sont généralement créés par une personne ou un couple qui répartit ainsi son patrimoine entre les bénéficiaires.
Le principe d'un trust familial consiste à transférer des actifs au trust, de sorte que le fiduciaire ne détienne juridiquement aucun patrimoine personnel tout en gardant le contrôle via le trust. Le fiduciaire distribue ensuite le patrimoine aux héritiers à intervalles réguliers, que le constituant soit encore en vie ou non.
Un trust familial peut être constitué du vivant par un acte de fiducie (Declaration of Trust) ou après le décès, selon les dispositions prévues dans le testament.
3Comment les trusts sont-ils imposés aux États-Unis ?
L'imposition d'un trust dépend de son type. Les revenus distribués aux bénéficiaires donnent lieu à une déduction : c'est alors le bénéficiaire qui paie l'impôt sur le revenu sur ce montant, et non le trust lui-même.
Le montant distribué au bénéficiaire provient d'abord des revenus de l'année en cours, puis du capital accumulé. Celui-ci correspond généralement à l'apport initial, augmenté des apports ultérieurs et des revenus dépassant le montant distribué. Les plus-values sur ce montant peuvent être imposées soit au niveau du trust, soit au niveau du bénéficiaire. Tous les montants distribués au bénéficiaire ou en sa faveur sont imposables chez lui à hauteur de la déduction pour distribution du trust.
Un trust irrévocable qui dispose d'un pouvoir discrétionnaire sur les distributions et conserve ses revenus paie un impôt de 3 851 USD plus 37 % de la fraction dépassant 16 000 USD (année fiscale 2026) : pour un trust, le taux marginal maximal s'applique donc dès des revenus conservés très modestes.
Votre question de fiscalité américaine, traitée par des gens qui connaissent les deux côtés de l'Atlantique.
4Les trusts américains pour les non-résidents
Les non-résidents (en anglais : Nonresident Alien, ou NRA) et les personnes qui ne sont pas pleinement assujetties à l'impôt américain ne paient l'impôt fédéral sur le revenu que sur leurs revenus de source américaine. Ils ne sont soumis à l'impôt sur les donations, les successions et les transferts entre générations que pour leurs actifs situés aux États-Unis (US situs).
Les trusts étrangers se divisent en grantor trusts et non-grantor trusts. Les revenus d'un grantor trust étranger sont en général imposés chez le grantor, et non chez le trust ni chez ses bénéficiaires. À l'inverse, les revenus d'un non-grantor trust étranger sont en général imposés lorsqu'ils sont distribués à des bénéficiaires américains, sauf si le trust perçoit et conserve des revenus de source américaine ou effectivement liés (effectively connected income).
Un trust est qualifié de grantor trust lorsque :
- le constituant (la personne qui crée le trust) conserve le droit de transférer les biens du trust à son propre nom, sans l'accord de quiconque
- les montants du trust ne peuvent être distribués, du vivant du constituant, qu'à lui-même ou à son conjoint
4.1Standby Dynasty Trust pour les NRA aux États-Unis
Le Stand-By Dynasty Trust est une stratégie destinée aux ressortissants étrangers ayant des bénéficiaires américains et qui ont constitué des trusts offshore dans des juridictions offshore. Il allège les obligations déclaratives d'impôt sur le revenu des bénéficiaires américains ainsi que les règles fiscales américaines défavorables applicables à la distribution des revenus accumulés.
Au décès du constituant, le trust étranger « déverse » le patrimoine offshore, au profit des bénéficiaires américains, dans un Dynasty Trust américain déjà existant (doté d'un financement symbolique). Ce trust peut aussi bénéficier à des bénéficiaires étrangers.
5Quels États sont les plus prisés pour créer un trust lorsqu'on n'est pas résident ?
Il n'existe pas aux États-Unis de loi unique sur les trusts : chaque État a sa propre législation. En 2000, la National Conference of Commissioners on Uniform State Laws (NCUSL) a rédigé une loi type : le Uniform Trust Code. Son objectif est de fournir des règles précises, complètes et facilement accessibles sur le droit des trusts. À ce jour, 36 États ainsi que le District of Columbia l'ont adopté.
Pour les non-résidents, les États les plus attractifs sont l'Alaska, le Delaware, le Nevada, le New Hampshire, le Dakota du Sud et le Wyoming : ils offrent flexibilité et contrôle, économies d'impôt, protection du patrimoine et confidentialité. Parmi eux, seuls le Wyoming et le New Hampshire ont adopté le Uniform Trust Code. Ces États proposent un droit des trusts moderne, sans impôt sur le revenu.
5.1Les avantages fiscaux des trusts au Wyoming
Les résidents du Wyoming ne paient pas d'impôt sur le revenu au niveau de l'État. Cet avantage vaut aussi pour les non-résidents qui accumulent des revenus dans un trust irrévocable. Il n'y a en outre ni impôt sur les sociétés, ni droits de donation ou de succession, ni impôt sur les plus-values, ni taxe sur les droits miniers.
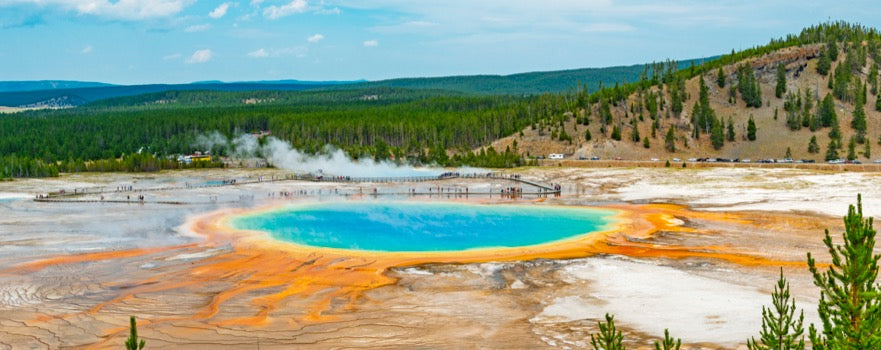
De plus, au Wyoming, les actes de trust n'ont pas à être enregistrés ni consignés. La loi du Wyoming autorise une durée de vie de 1000 ans pour un trust, ce qui permet aux familles de profiter sur plusieurs générations d'une meilleure protection de leur patrimoine et d'une fiscalité allégée.
Le Wyoming offre aussi des avantages aux sociétés fiduciaires. Toutes les sociétés fiduciaires sont agréées par les commissions bancaires des États ; il est souvent possible de créer des sociétés fiduciaires privées non agréées (private trustee company, PTC), mais celles-ci sont généralement soumises à des règles strictes et à des exigences de capitalisation. Le Wyoming fait exception : on peut y créer des PTC non réglementées et non enregistrées pour un coût relativement faible.
5.2Les avantages fiscaux des trusts au Dakota du Sud
Le Dakota du Sud ne prélève pas non plus d'impôt sur le revenu des trusts. Il n'y a pas d'impôt sur les plus-values, ni sur les dividendes et les intérêts. Pas davantage de taxes d'État sur les LLC ou LLP, de taxes ad valorem, ni d'impôts municipaux ou locaux.
Pour les familles, le Dakota du Sud présente un autre atout : l'absence de Generation-skipping Transfer Tax. Aux États-Unis, cette taxe frappe les donations directes comme les transferts via un trust au profit de personnes non apparentées ayant plus de 37,5 ans de moins que le donateur, ainsi que de personnes apparentées appartenant à plus d'une génération en dessous du donateur.
Dans la plupart des cas, la GST Tax ne s'applique aux trusts que si le transfert n'est pas soumis aux droits de donation ou de succession à chaque génération.
Un Quiet Trust au Dakota du Sud peut offrir des avantages supplémentaires : le constituant peut limiter, voire dissimuler, l'existence du trust et les informations le concernant vis-à-vis d'un bénéficiaire.
5.3Les avantages fiscaux des trusts au Nevada
Le Nevada n'a pas d'impôt sur le revenu au niveau de l'État. Un trust du Nevada n'est en général soumis qu'à l'impôt fédéral sur le revenu. Cette absence d'impôt d'État a un effet nettement positif sur la croissance du patrimoine à long terme.
Au Nevada, un patrimoine peut être conservé dans un trust jusqu'à 365 ans, ce qui protège sa transmission d'une génération à l'autre sans impôt. À titre de comparaison, la loi californienne ne permet cette protection que 21 ans après le décès du dernier bénéficiaire vivant lors de la création du trust, ou 90 ans après sa création.
Le Nevada est l'un des rares États à autoriser les « directed trusts », qui permettent de confier certaines décisions à des conseillers désignés à l'avance. Les décisions d'investissement, de distribution ou autres peuvent ainsi revenir à un membre de la famille, à un conseiller de confiance ou à un associé de longue date, tandis que le trustee prend les décisions administratives et les autres.
6Les inconvénients des trusts aux États-Unis
L'un des principaux inconvénients d'un trust américain, c'est son coût de mise en place, qui nécessite le plus souvent un accompagnement juridique. Si, au décès, des biens restent au nom de la personne sans faire partie du trust, ce patrimoine restant est réparti selon les règles de succession légale de l'État (intestacy) en l'absence de testament.
La création d'un trust et la rédaction d'un testament peuvent donc coûter cher. La gestion du trust entraîne aussi des frais : sauf disposition contraire de l'acte de trust, le trustee a généralement droit à une rémunération raisonnable pour sa gestion, même s'il s'agit d'un particulier. Si vous envisagez un trust, prévoyez donc non seulement l'accompagnement juridique à la création, mais aussi les frais de gestion courants et la rémunération du trustee.
Autre inconvénient : une fois les biens placés dans le trust, le constituant n'en est plus réellement propriétaire. Banques et établissements financiers peuvent imposer des démarches et formalités supplémentaires lorsqu'un prêt ou un autre financement est demandé avec des actifs du trust en garantie.
Le trust peut aussi être peu pratique pour les bénéficiaires. Au lieu de recevoir les biens directement, ils devront parfois adresser des demandes répétées au trustee, qui peut les refuser, ce qui peut créer des tensions entre eux.
Pour en savoir plus sur le cadre fiscal, consultez notre page sur les droits de succession américains pour les non-citoyens et notre rubrique Fiscalité.
Form 1040 ou 1040-NR, avec un interlocuteur anglophone.
- Un trust n'est pas une personne morale, mais un accord fiduciaire entre constituant, trustee et bénéficiaire. Aux États-Unis, il joue le rôle de la fondation familiale.
- Il existe des trusts révocables et irrévocables, testamentaires, discrétionnaires, incitatifs et familiaux.
- Les revenus distribués sont imposés chez le bénéficiaire. Les revenus conservés par un trust irrévocable atteignent dès de faibles montants le taux marginal de 37 %.
- Les non-résidents ne paient l'impôt sur le revenu que sur leurs revenus américains, et les droits de donation et de succession que sur leurs actifs américains. Les États prisés : Alaska, Delaware, Nevada, New Hampshire, Dakota du Sud et Wyoming.
- Un trust a un coût de création et de gestion, et le constituant n'est plus propriétaire des biens.
Comment nous vous aidons
- Conseil en fiscalité américaineVotre question fiscale américaine, traitée par des gens qui connaissent les deux côtés de l'Atlantique.
- Votre déclaration d'impôts américaineForm 1040 ou 1040-NR, avec un interlocuteur anglophone.
- Retenue à la sourceFormulaires W-8, retenue et avantages conventionnels, en bonne et due forme.
En savoir plus sur la fiscalité américaine des particuliers
Tous les articles → Obligation fiscale aux États-Unis pour les Européens : quand l'IRS attend une déclaration Lire la suite →
 Quels pays ne participent pas au CRS ? La liste et les États-Unis Lire la suite →
 L'Amérique prend vos données. Elle n'en rend presque aucune. Lire la suite →
 US Tax Season 2026 : la préparation de votre déclaration fiscale américaine Lire la suite →
 Substantial Presence Test : quand déposer le 1040 ou le 1040-NR Lire la suite →