
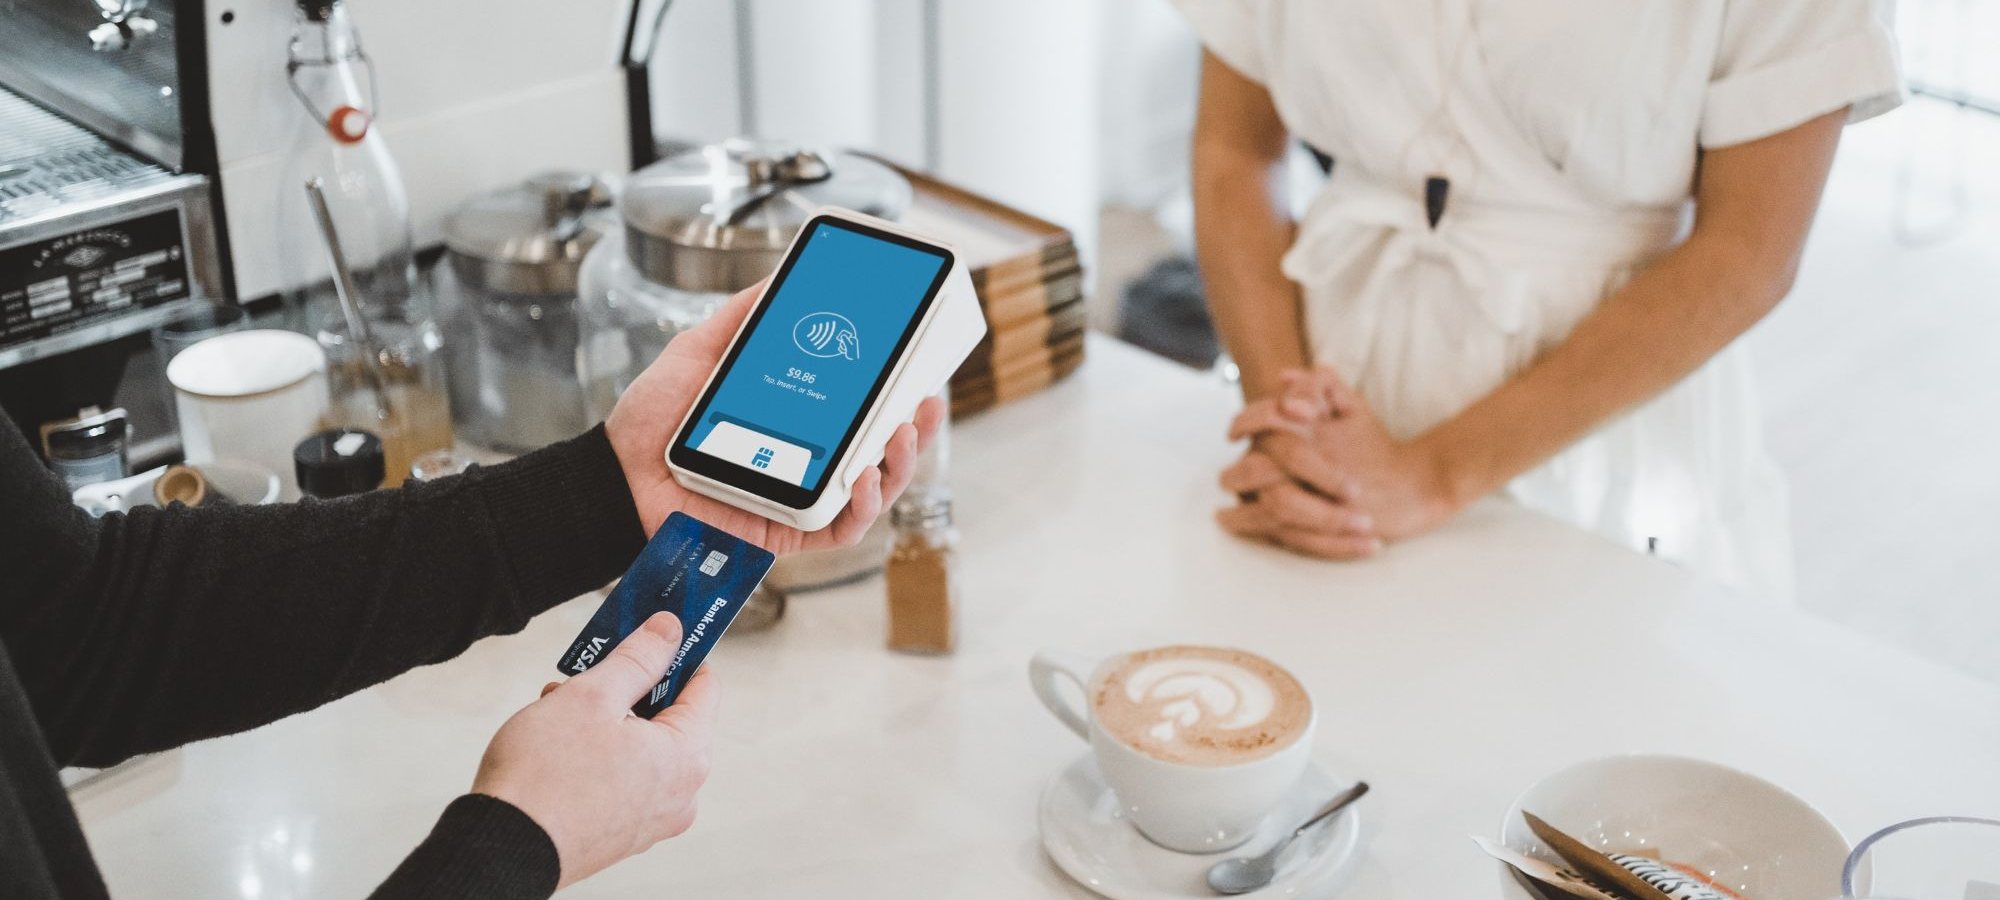
La legge federale non chiede mai un SSN alla tua LLC. La valutazione del rischio dell'emittente è un'altra storia.
Una carta di credito aziendale per la tua società americana quando non hai il Social Security number
Quasi ogni cliente europeo che costituisce con noi una società americana ci fa la stessa domanda nel primo mese: la mia LLC può avere una carta di credito se non ho un Social Security number? Sì, con pazienza e i passaggi nell'ordine giusto. Nella normativa bancaria federale non c'è nulla che richieda un SSN per aprire un conto carta intestato a una società. L'ostacolo vero è il modo in cui gli emittenti valutano il rischio, e soprattutto la garanzia personale. Una volta capito questo meccanismo, puoi lavorarci insieme invece di compilare moduli di richiesta che non avrebbero mai avuto successo.
Cosa la legge chiede di raccogliere a una banca
Ogni banca americana gestisce un Customer Identification Program, il programma di identificazione della clientela previsto da un regolamento del Treasury, il 31 CFR 1020.220. Stabilisce il minimo che la banca deve ottenere prima di aprire un conto, e un conto carta di credito rientra in questa definizione. Per una società e per una persona straniera, la regola è più flessibile di quanto la maggior parte delle persone si aspetti.
| Chi | Indirizzo | Numero identificativo |
|---|---|---|
| La tua LLC o corporation | Una sede principale di attività, un ufficio locale o un'altra sede fisica | Un numero di identificazione fiscale, che per una società americana è il suo EIN |
| Tu, come persona non statunitense | Un indirizzo stradale di residenza o di lavoro | Uno o più tra: un numero di identificazione fiscale, un numero di passaporto con il Paese di rilascio, un numero di carta d'identità per stranieri, oppure un altro documento con foto rilasciato da un governo che indichi cittadinanza o residenza |
Rileggi la seconda riga. Per uno straniero, il numero di passaporto e il Paese che lo ha rilasciato soddisfano il minimo federale. Il regolamento consente inoltre alla banca di aprire un conto a un cliente che ha richiesto un numero fiscale ma non lo ha ancora ricevuto e, per i conti carta di credito, le permette di ottenere i dati identificativi da una fonte terza prima di concedere il credito.
Per le società vale una seconda regola. In base alla customer due diligence rule del 31 CFR 1010.230, la banca identifica i titolari effettivi di un cliente persona giuridica: ogni persona fisica che detiene il 25 % o più delle quote e una persona fisica con un controllo significativo, come il managing member. Queste persone vengono verificate con lo stesso tipo di documento richiesto a un cliente persona fisica. Con un provvedimento del 13 febbraio 2026, FinCEN non obbliga più le banche a ripetere questa procedura ogni volta che una società già cliente apre un nuovo conto: i titolari vengono identificati al primo conto, quando i fatti mettono in dubbio le informazioni precedenti e quando lo prevedono le procedure di rischio interne. Se avvalersi o meno di questa semplificazione lo decide ogni singola banca.
Quindi alla legge bastano un EIN per la società e un passaporto per te. Se la tua società non ha ancora l'EIN, la nostra guida su come ottenere un EIN senza SSN spiega la procedura via fax e telefono che l'IRS riserva ai richiedenti stranieri.
Perché l'SSN salta fuori comunque
L'identificazione è una questione. Il rischio di credito è un'altra, ed è lì che l'SSN ricompare. Una LLC appena nata non ha storico di fatturato, non ha precedenti di pagamento e non ha un fascicolo presso le agenzie di credito aziendale. Per un emittente è una pagina bianca, quindi guarda alla persona che c'è dietro e le chiede di firmare una garanzia personale. Se la società non paga, paghi tu.
È la normale prassi americana, non un ostacolo riservato agli stranieri. Nella Small Business Credit Survey delle Federal Reserve Banks, pubblicata nel 2026 sulla base di risposte raccolte nell'autunno 2025, il 59 % delle imprese con dipendenti che avevano debiti li aveva garantiti con una garanzia personale. Il garante viene poi valutato come un consumatore: l'emittente richiede un report a un'agenzia di credito americana, e quel report è archiviato sotto un SSN. Niente SSN, niente credit score americano, e i sistemi automatici che approvano la maggior parte delle carte in pochi secondi non hanno nulla da leggere.
La legge federale consente inoltre all'emittente di considerare il tuo status. La Regulation B, che attua l'Equal Credit Opportunity Act, permette a un creditore di tenere conto dello status migratorio o della residenza permanente del richiedente e di qualsiasi informazione gli serva per valutare la propria capacità di recuperare il credito. Un emittente può trattare un garante che vive a Lione o a Dublino in modo diverso da uno che vive a Dallas.
E non puoi semplicemente richiedere un SSN per risolvere il problema. La Social Security Administration assegna i numeri ai cittadini, ai residenti permanenti e agli stranieri il cui status consente di lavorare negli Stati Uniti, più un gruppo ristretto con un valido motivo non lavorativo legato a una prestazione pubblica. Una carta di credito non è uno di questi motivi. La nostra pagina su chi risponde della carta aziendale di una LLC approfondisce la garanzia vera e propria.
Quattro strade che funzionano senza SSN
Negli anni abbiamo visto le stesse quattro strade funzionare per i titolari europei. Si differenziano per velocità, limiti e per quello che ti chiedono.
- La carta della tua banca aziendale. La banca che tiene il conto operativo della tua LLC conosce già la società, ti ha verificato come titolare effettivo e vede il saldo e i movimenti. Questa relazione è il miglior sostituto di un credito americano. Molte banche prendono in considerazione una carta solo dopo che il conto è aperto e attivo da alcuni mesi.
- Una carta aziendale secured. Versi un deposito e ricevi un limite legato a quell'importo. Il rischio dell'emittente è coperto, quindi la mancanza di uno storico americano pesa molto meno. Prima di fare richiesta chiedi se l'emittente segnala il conto alle agenzie di credito aziendale, perché una carta che non segnala nulla non costruisce nulla.
- Una carta valutata sulla liquidità, non sul credito. Alcuni emittenti collegano la carta al tuo conto bancario aziendale e fissano il limite in base al saldo e ai flussi di cassa che vedono, spesso con il saldo interamente dovuto ogni mese, come una charge card. Questi prodotti tendono a guardare molto più ai soldi della società che al report creditizio del garante.
- Una carta richiesta con un ITIN. Alcuni emittenti accettano un Individual Taxpayer Identification Number nel campo in cui andrebbe l'SSN. Non crea uno storico creditizio, ma dà all'emittente un numero governativo americano collegato a te e, una volta che le carte iniziano a segnalare sotto quel numero, un fascicolo comincia a crescere.
Quale strada sia adatta dipende da dove vivi, da quanto denaro passa per la società e da quanto presto ti serve la carta. Di solito partiamo dalle prime due, e diciamo chiaramente ai clienti che ogni emittente decide secondo i propri criteri. Per una carta personale dopo il trasferimento negli Stati Uniti, leggi la nostra guida a una carta di credito americana senza SSN.
L'ITIN: utile, ma solo con un motivo fiscale
L'IRS rilascia l'ITIN esclusivamente a fini fiscali federali. È destinato a chi ha un motivo fiscale federale e non ha diritto a un SSN. L'IRS dice chiaramente cosa non fa: non autorizza a lavorare negli Stati Uniti, non attribuisce né modifica lo status migratorio e non vale come documento d'identità al di fuori del sistema fiscale federale.
Quest'ultimo punto conta per le aspettative. Un ITIN riempie un campo nella richiesta di una carta; non obbliga nessun emittente ad accettarlo, e nessun emittente deve trattarlo come un SSN. Inoltre non lo ottieni solo perché vuoi una carta. Ti serve un vero motivo fiscale federale, come una dichiarazione dei redditi americana che devi presentare, l'applicazione di una convenzione contro le doppie imposizioni, oppure essere coniuge o familiare a carico di qualcuno che ha un obbligo dichiarativo.
Molti titolari di una società americana questo motivo ce l'hanno comunque. Il socio di una LLC con più soci tassata come partnership riceve un K-1 e può dover presentare una dichiarazione americana; un europeo che si trasferisce in Texas dichiara come residente. Quando il motivo fiscale c'è, conviene ottenere l'ITIN presto, perché ogni mese in cui una carta segnala sotto quel numero arricchisce il tuo profilo americano. La nostra guida alla carta di credito con ITIN spiega come la trattano gli emittenti, e la nostra guida al Form W-7 si occupa della richiesta.
Cosa preparare prima della prima richiesta
Una richiesta respinta non è una tragedia, ma ognuna costa tempo e, una volta che avrai un fascicolo, può comparire come interrogazione. Prima prepara la società, poi fai richiesta.
- La lettera di conferma dell'EIN dell'IRS, con la ragione sociale esattamente come compare nella registrazione presso lo Stato.
- I documenti costitutivi: il certificate of formation o gli articles of organization e l'operating agreement, cioè i patti sociali, che indicano i soci e il manager. La regola di identificazione della banca elenca come prova standard i documenti che attestano l'esistenza dell'entità, come gli articles certificati o una licenza commerciale.
- Un vero indirizzo aziendale negli Stati Uniti. La regola chiede una sede principale di attività o un'altra sede fisica. L'indirizzo del registered agent, il rappresentante incaricato di ricevere gli atti legali, serve per le notifiche e spesso non viene accettato come indirizzo operativo. La nostra guida a un indirizzo aziendale negli USA spiega quali indirizzi accettano le banche.
- Un numero di telefono americano a cui qualcuno risponde. Gli emittenti chiamano per verificare, e un numero di cellulare europeo può bloccare la pratica.
- Il tuo passaporto, in corso di validità, e una prova del tuo indirizzo di residenza.
- Gli estratti conto del conto americano della LLC. Qualche mese di versamenti regolari e un saldo solido dicono della società più di qualsiasi modulo.
- Una descrizione chiara dell'attività, del fatturato e della spesa mensile prevista con la carta. Sii preciso: le risposte vaghe vengono lette come rischio.
Mantieni i nomi identici ovunque: registrazione presso lo Stato, lettera dell'EIN, conto bancario e richiesta. Una virgola mancante o una "LLC" dimenticata è uno dei motivi più comuni per cui vediamo fallire una verifica.
Come una carta aziendale amplia il tuo potere d'acquisto
La seconda domanda dei nostri clienti, una volta che la carta c'è, è come usarla bene. Una carta aziendale fa per una piccola impresa tre cose che il solo contante non può fare.
Ti fa guadagnare tempo
Gli acquisti con carta non si pagano quando li fai, ma alla scadenza dell'estratto conto. Supponiamo che il tuo contratto chiuda il ciclo di fatturazione l'ultimo giorno del mese e fissi la scadenza del pagamento 25 giorni dopo, senza interessi sugli acquisti se saldi l'estratto conto per intero. Una licenza software acquistata il 1° marzo finisce allora nell'estratto conto che chiude il 31 marzo e scade il 25 aprile: 55 giorni in cui la liquidità resta sul tuo conto. Se i tuoi clienti ti pagano a 30 giorni, questo margine può coprire l'intero ciclo, dall'acquisto della materia prima all'incasso della fattura.
Un avvertimento. Per le carte dei consumatori, le norme federali regolano il funzionamento di estratti conto e periodi di grazia. Per le carte aziendali queste norme in gran parte non si applicano, quindi se hai un periodo di grazia e quanto dura dipende solo dal tuo contratto. Leggilo.
Distribuisce la spesa nel team
Le carte per i dipendenti collegate a un unico conto aziendale permettono al personale di pagare viaggi, pubblicità e forniture senza rimborsi spese, con limiti per carta e un solo estratto conto per chi tiene la contabilità. Ogni addebito arriva già dettagliato, il che rende molto più semplici la contabilità della LLC e la separazione tra soldi aziendali e privati.
Cresce con la società
La spesa con carta pagata puntualmente è uno storico dei pagamenti, ed è lo storico dei pagamenti che trasforma la pagina bianca in un credito americano. I limiti salgono, e con loro l'importo che puoi spendere prima che la liquidità lasci il conto. Le piccole imprese americane ci contano molto. Nella stessa indagine della Federal Reserve, il 62 % delle imprese con dipendenti usava regolarmente le carte di credito, più di qualsiasi altra forma di finanziamento, e il 29 % ne aveva richiesta una nei dodici mesi precedenti. Tra le imprese che usano carte, il 58 % usava solo una carta aziendale, l'8 % solo una carta personale e il 34 % entrambe.
I premi sono un extra, mai la strategia. Una carta che restituisce il due per cento ma addebita interessi perché il saldo viene rinviato è un prestito costoso. Aiutiamo i clienti ad accedere al credito solo quando possono saldare l'intero importo ogni mese.
Quali norme a tutela del consumatore proteggono una carta aziendale, e quali no
Gli europei spesso danno per scontato che una carta aziendale offra le stesse tutele della carta personale. Negli Stati Uniti in gran parte non è così. La Regulation Z, che attua il Truth in Lending Act, esclude il credito concesso principalmente per scopi aziendali e il credito concesso a soggetti diversi da una persona fisica, come la tua LLC. Restano in piedi alcune regole.
| Regola | Si applica a una carta aziendale? | Fonte |
|---|---|---|
| Informative, tempi dell'estratto conto, regole sul periodo di grazia della Regulation Z | No, sono condizioni contrattuali | 12 CFR 1026.3(a) |
| Una carta può essere emessa solo su richiesta o come rinnovo | Sì, qualunque sia lo scopo della carta | 12 CFR 1026.12(a) |
| Responsabilità per uso non autorizzato limitata al minore tra 50 $ e l'importo addebitato prima che tu avvisi l'emittente | Sì; con dieci o più carte per dipendenti la società e l'emittente possono accordarsi diversamente, ma il singolo dipendente resta tutelato | 12 CFR 1026.12(b) |
| Nessuna discriminazione in base all'origine nazionale e ad altri motivi tutelati; lo status migratorio può essere considerato | Sì | Regulation B, 12 CFR 1002.6(b)(7) |
| Comunicazione del rifiuto | Sì; un'impresa con ricavi lordi pari o inferiori a 1 milione di $ nell'ultimo esercizio riceve la decisione oralmente o per iscritto e il diritto a una motivazione; un'impresa più grande riceve la decisione entro un termine ragionevole e le motivazioni se le chiede per iscritto entro 60 giorni | 12 CFR 1002.9(a)(3) |
Ne derivano due conseguenze pratiche. Primo, il tasso d'interesse, le commissioni e il diritto dell'emittente di ridurre il tuo limite stanno nel contratto, quindi leggilo come leggeresti un contratto con un fornitore. Secondo, se ricevi un rifiuto, chiedi le motivazioni. Ti dicono esattamente cosa sistemare prima della richiesta successiva.
Dalla prima carta a un vero credito aziendale
La prima carta è un inizio. Quello che stai costruendo è una società capace di ottenere credito sulla base del proprio storico, così che un giorno la garanzia personale diventi una formalità o sparisca. Serve una sequenza.
- Dal primo al terzo mese: EIN, conto bancario americano, vero indirizzo operativo, telefono. Il denaro passa regolarmente sul conto.
- Dal terzo al sesto mese: la prima carta, di solito della tua banca o un prodotto secured. Spese piccole e regolari, saldate per intero prima della scadenza.
- Dal sesto mese: conti commerciali con fornitori che segnalano i pagamenti, un fascicolo presso le agenzie di credito aziendale e, se hai un motivo fiscale, un ITIN perché anche il tuo profilo personale americano cresca in parallelo. La nostra guida al credito aziendale con D-U-N-S e Paydex spiega come viene valutato il fascicolo della società.
- Dopo un anno di storico pulito: carte non garantite con limiti più alti e, più avanti, una linea di credito aziendale.
Questa tempistica è uno schema che osserviamo, non una promessa: ogni emittente decide per conto proprio. Quello che possiamo dire con sicurezza da Austin è che un titolare straniero che tiene in ordine i documenti della società, ne separa il denaro e salda ogni estratto conto per intero ci arriva. Il nostro programma Credit Builder Business organizza questo percorso, passo dopo passo, per i titolari che vogliono qualcuno che lo segua con loro.
Costruiamo il credito americano della tua società nell'ordine giusto: banca, indirizzo, telefono, prima carta, conti che segnalano i pagamenti, senza SSN.
Fonti
Normativa in vigore al 29.10.2026
- eCFR, 31 CFR 1020.220, Customer identification program requirements for banks
- eCFR, 31 CFR 1010.230, Beneficial ownership requirements for legal entity customers
- FinCEN, FinCEN Issues Exceptive Relief to Streamline Customer Due Diligence Requirements (February 13, 2026)
- eCFR, 12 CFR 1026.3, Regulation Z exempt transactions
- eCFR, 12 CFR 1026.12, Special credit card provisions
- eCFR, 12 CFR 1002.6, Regulation B rules concerning evaluation of applications
- eCFR, 12 CFR 1002.9, Regulation B notifications
- eCFR, 20 CFR 422.104, Who can be assigned a social security number
- IRS, Individual Taxpayer Identification Number (ITIN)
- IRS, Get an employer identification number
- Federal Reserve Banks, Small Business Credit Survey: 2026 Report on Employer Firms
Da leggere anche
Tutti gli articoli → Carta di credito per la tua LLC americana 2026: carta aziendale, responsabilità, credit score Leggi tutto →
 Indirizzo USA 2026 dall'Europa: ufficio virtuale o reale? Leggi tutto →
 Richiesta EIN senza SSN 2026: SS-4, fax, telefono, tempi Leggi tutto →
 Carta di credito con ITIN 2026: carta USA e credit score americano Leggi tutto →